Reporter: Muhammad Fatih | Editor: Anna Suci Perwitasari
KONTAN.CO.ID - JAKARTA. PT Surya Semesta Internusa Tbk (SSIA) diproyeksi kembali cetak kinerja moncer hingga akhir tahun 2026. Hal tersebut berkat pemulihan bisnis kawasan industri dan perhotelan, meski SSIA masih dihadapkan pada tantangan mengejar target realisasi penjualan lahan.
Analis Kiwoom Sekuritas Kevin Yudha Pratama mengatakan, prospek kinerja SSIA hingga akhir tahun 2026 masih cukup positif, ditopang oleh bisnis kawasan industri dan pemulihan perhotelan.
Pada semester I-2026, pendapatan SSIA melonjak 58,4% dan berhasil membukukan laba bersih sebesar Rp 262,6 miliar, berbalik dari posisi rugi pada periode yang sama tahun sebelumnya.
Capaian ini sejalan dengan target manajemen yang membidik pendapatan Rp 7,2 triliun dan laba bersih sekitar Rp 400 miliar untuk keseluruhan tahun ini.
Baca Juga: IHSG Rebound & Kembali ke 5.100 Pagi Ini (20/10), Top Gainers LQ45: TLKM, SCMA, EMTK
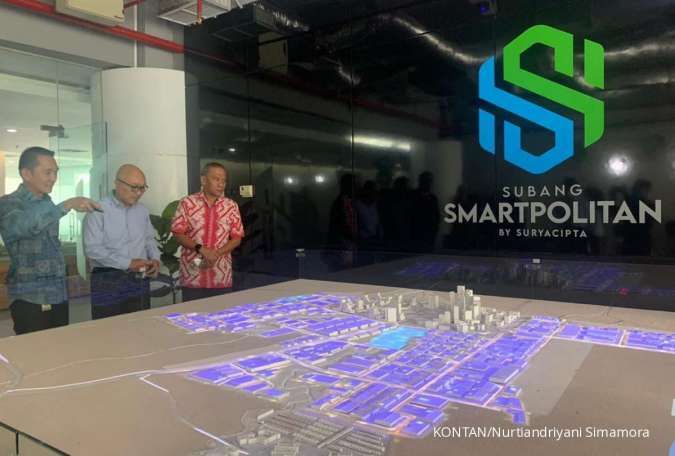
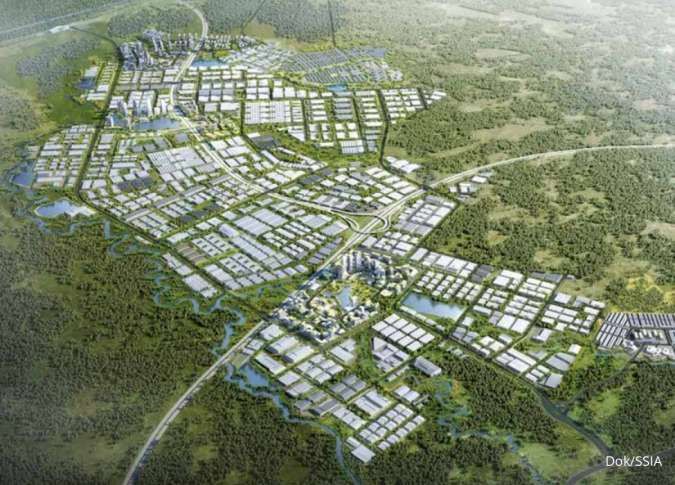
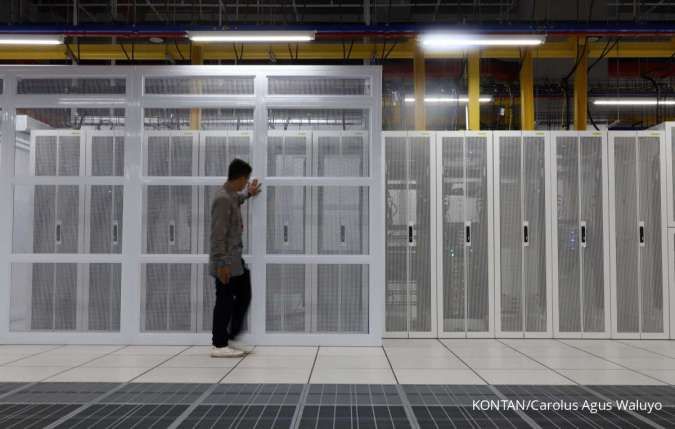
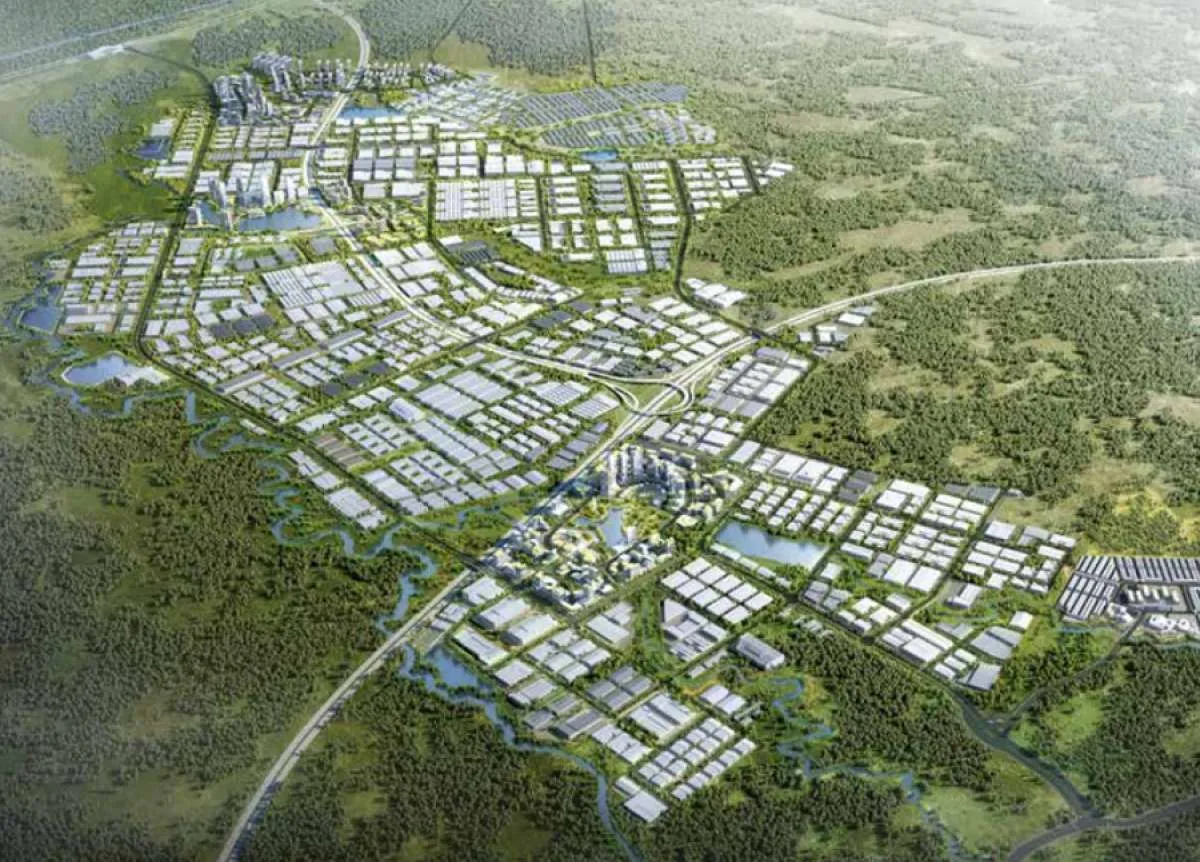
Sentimen positif pendorong kinerja SSIA terutama berasal dari pengembangan kawasan Subang Smartpolitan, khususnya setelah peresmian pabrik BYD pada September yang berpotensi meningkatkan daya tarik kawasan bagi pemasok komponen otomotif hingga perusahaan pusat data.
Selain itu, pemulihan lini bisnis perhotelan dan perbaikan laba dari sektor konstruksi turut memberi dorongan tambahan.
"Meski demikian, menurut kami, dampak terbesar terhadap kinerja SSIA tetap bergantung pada kemampuan perusahaan mengubah minat investor menjadi kontrak penjualan lahan yang benar-benar terealisasi," ungkap Yudha kepada Kontan, Senin (19/10/2026).
Di sisi lain, Kevin menyoroti tantangan utama bagi SSIA untuk mengubah tingginya minat investor terhadap Subang Smartpolitan menjadi transaksi penjualan nyata.
Berdasarkan laporan Indo Premier pada Agustus, realisasi marketing sales SSIA baru mencapai 24,1 hektare, masih terbilang jauh dari target tahunan seluas 135 hektare.
Tekanan tersebut kian bertambah mengingat pengembangan kawasan memerlukan belanja modal yang besar, sementara keputusan investasi calon pembeli berisiko tertunda akibat ketidakpastian global dan bisnis perhotelan yang masih mencatatkan rugi bersih.
"Menurut kami, kemampuan menjaga arus kas, mengendalikan biaya, dan merealisasikan kontrak baru menjadi hal terpenting untuk diperhatikan," tambah Yudha.
Mencermati jajaran katalis pemulihan serta dinamika tantangan tersebut, Pengamat Pasar Modal sekaligus Founder Republik Investor Hendra Wardana merekomendasikan speculative buy untuk saham SSIA dengan target harga Rp 2.320 per saham.
Cek Berita dan Artikel yang lain di Google News