Reporter: Yasmine Awalia | Editor: Tri Sulistiowati
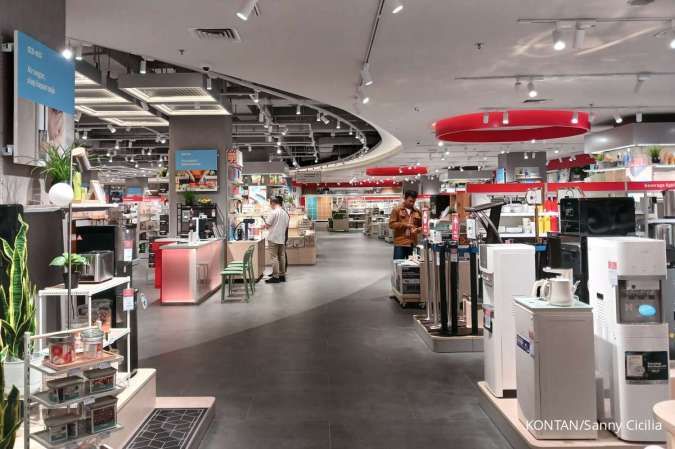
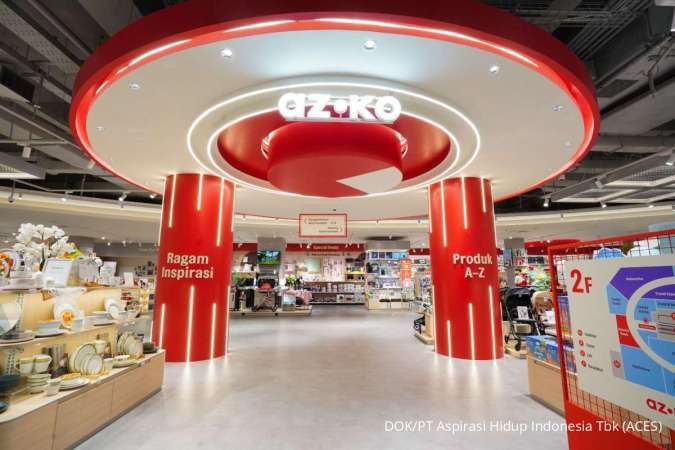
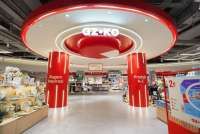
KONTAN.CO.ID–JAKARTA. PT Aspirasi Hidup Indonesia Tbk (ACES) meningkatkan target pembukaan gerai AZKO menjadi 40–45 gerai sepanjang 2026, dari target sebelumnya sebanyak 30 gerai. Ekspansi tersebut diharapkan dapat menopang pertumbuhan penjualan dan kinerja perseroan hingga 2027.
Hingga September 2026, AZKO telah membuka 19 gerai baru. ACES masih perlu membuka sekitar 21–26 gerai pada kuartal IV-2026 untuk mencapai target tahun ini. Sementara itu, ekspansi NEKA tetap ditargetkan mencapai 40–50 gerai baru.
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menilai prospek kinerja ACES hingga akhir 2026 dan sepanjang 2027 masih cukup positif. Ekspansi gerai AZKO berpotensi menjadi salah satu pendorong pertumbuhan pendapatan, terutama pada 2027 ketika gerai-gerai baru sudah beroperasi lebih optimal.
Baca Juga: Indonesia Kendaraan (IPCC) Tebar Dividen Interim Rp 70,87 Miliar, Potensi Yield 3,89%
Meski demikian, pertumbuhan laba tidak serta-merta mengikuti penambahan jumlah gerai. Pembukaan gerai baru juga akan meningkatkan beban karyawan, depresiasi, dan biaya logistik. Selain itu, kebutuhan persediaan tambahan berpotensi menyerap modal kerja perseroan.
"Jadi, yang penting bukan hanya jumlah gerai baru, tetapi juga kemampuan ekspansi menghasilkan laba operasional dan arus kas yang lebih baik," ujar Kevin dalam wawancara tertulis (18/11).
Dari sisi kinerja, ACES membukukan penjualan bersih sebesar Rp 6,86 triliun sepanjang sembilan bulan pertama 2026. Realisasi tersebut tumbuh 8,3% secara tahunan (year on year/YoY) dibandingkan periode yang sama tahun sebelumnya sebesar Rp 6,33 triliun.
Sementara itu, laba bersih yang diatribusikan kepada pemilik entitas induk meningkat 25,7% YoY menjadi Rp 605 miliar, dari sebelumnya Rp 481 miliar. Namun, Kevin menilai kenaikan laba tersebut juga cukup banyak ditopang keuntungan kurs sehingga belum sepenuhnya mencerminkan penguatan bisnis inti perseroan.
Pada kuartal III-2026, penjualan bersih ACES mencapai Rp 2,32 triliun atau tumbuh 12,3% YoY. Pertumbuhan tersebut melampaui panduan pertumbuhan penjualan manajemen untuk 2026 sebesar 6%–8%. Adapun same-store sales growth (SSSG) sepanjang sembilan bulan pertama 2026 tercatat 2,4%, masih berada dalam kisaran target manajemen sebesar 2%–4%.
Selain ekspansi gerai, kinerja ACES juga ditopang strategi penyesuaian harga jual. BRI Danareksa Sekuritas mencatat, perseroan telah menaikkan harga jual rata-rata (average selling price/ASP) pada sekitar 10.000 SKU hingga akhir kuartal II-2026. Kenaikan harga tersebut diterima dengan baik oleh konsumen tanpa memberikan dampak signifikan terhadap volume penjualan.
Strategi tersebut turut menopang stabilitas margin kotor ACES yang tercatat sebesar 48,7% pada kuartal III-2026. Manajemen juga belum berencana melakukan kenaikan harga jual tambahan hingga akhir 2026.
Untuk kuartal IV-2026, BRI Danareksa Sekuritas memperkirakan momentum penjualan ACES masih berpeluang menguat, terutama menjelang musim belanja Natal. Permintaan produk penyejuk udara, kipas angin, dan peralatan kebersihan juga meningkat pada kuartal III-2026, antara lain didorong oleh meningkatnya kesadaran konsumen terhadap kabut asap dan penurunan kualitas udara.
Meski begitu, Kevin mengingatkan bahwa pertumbuhan penjualan kuartal III-2026 sebesar 12,3% belum tentu terulang pada kuartal berikutnya. Kinerja penjualan toko lama juga perlu diperhatikan agar pertumbuhan perseroan tidak hanya bergantung pada penambahan jumlah gerai.
Di sisi lain, investor perlu mencermati persaingan ritel, daya beli masyarakat, serta kenaikan biaya operasional dan harga barang impor. Persediaan ACES juga meningkat menjadi sekitar Rp 3,90 triliun pada September 2026. Sementara itu, arus kas operasional sepanjang sembilan bulan pertama 2026 turun menjadi Rp 186,7 miliar, dari Rp 997 miliar pada periode yang sama tahun sebelumnya.
Untuk prospek saham, BRI Danareksa Sekuritas dalam riset tertanggal 16 November 2026 mempertahankan rekomendasi buy untuk saham ACES. Sekuritas tersebut menaikkan target harga saham ACES menjadi Rp 520, dari sebelumnya Rp 470.
BRI Danareksa Sekuritas juga merevisi naik proyeksi laba bersih ACES masing-masing sebesar 8,1% untuk 2026 dan 7,2% untuk 2027. Dengan asumsi tersebut, laba bersih ACES diperkirakan mencapai Rp 758 miliar pada 2026 dan Rp 820 miliar pada 2027.
Sementara itu, secara teknikal, Kevin melihat saham ACES masih berpotensi terkoreksi terlebih dahulu ke area Rp 338–Rp 344. Namun, apabila mampu bertahan di area tersebut, harga saham ACES berpeluang kembali menguat menuju Rp 366.
Baca Juga: AKR Corporindo (AKRA) Akuisisi SPBU VIVO, Kucurkan Dana US$ 15,5 Juta
Cek Berita dan Artikel yang lain di Google News