Reporter: Pulina Nityakanti | Editor: Noverius Laoli
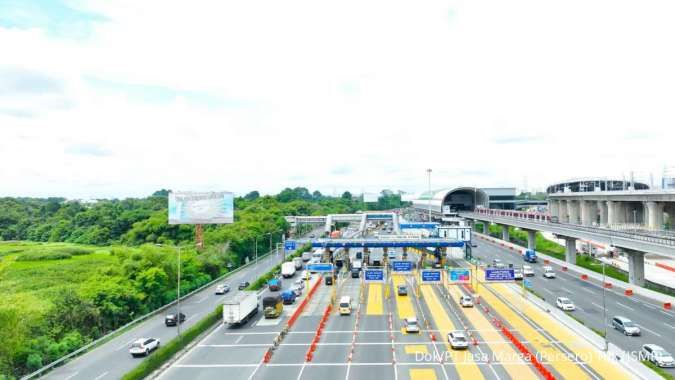
KONTAN.CO.ID - JAKARTA. Kinerja PT Jasa Marga Tbk (JSMR) diperkirakan masih tertekan hingga akhir 2026.
Namun, prospek emiten jalan tol ini berpeluang membaik mulai 2027, seiring pertumbuhan lalu lintas kendaraan, penyesuaian tarif tol, dan normalisasi belanja modal.
Hingga September 2026, pendapatan JSMR turun 1,23% secara tahunan (YoY) menjadi Rp 20,82 triliun. Penurunan ini terutama dipengaruhi merosotnya pendapatan segmen konstruksi sebesar 21,41% YoY menjadi Rp 5,15 triliun.
Padahal, bisnis inti JSMR masih tumbuh positif. Pendapatan tol meningkat 6,8% YoY menjadi Rp 14,3 triliun, sedangkan pendapatan usaha lain naik 21,5% YoY menjadi Rp 1,3 triliun.
Baca Juga: Jasa Marga Hadapi Tekanan Kinerja pada 2026, Simak Prospek dan Rekomendasinya
Meski demikian, laba bersih JSMR tetap turun 2,57% YoY menjadi Rp 2,65 triliun hingga kuartal III-2026.
Direktur Utama Jasa Marga Rivan A. Purwantono mengatakan, volume transaksi kendaraan di jalan tol mencapai lebih dari 981 juta kendaraan hingga kuartal III-2026, dengan lalu lintas harian rata-rata sekitar 3,6 juta kendaraan.
Analis Fundamental BRI Danareksa Sekuritas Abida Massi Armand menilai, penurunan pendapatan konstruksi menjadi salah satu penekan pertumbuhan pendapatan JSMR.
Sementara itu, laba bersih terbebani kenaikan beban bunga di tengah suku bunga tinggi serta amortisasi ruas tol baru yang lalu lintasnya masih dalam tahap peningkatan.
"Tekanan berpotensi berlanjut di kuartal IV, meski kenaikan tarif berkala dan musim libur akhir tahun akan membantu," ujarnya.
Tim Riset Korea Investment and Sekuritas Indonesia (KISI) Sekuritas juga memperkirakan kinerja JSMR masih akan ditopang momentum libur Natal dan Tahun Baru (Nataru).
Baca Juga: Target Harga Dipangkas, Laba Bersih Jasa Marga (JSMR) Tahun 2026 Diproyeksi Menurun
Peningkatan volume kendaraan pada periode tersebut berpeluang menjaga laba bersih JSMR sepanjang 2026 tetap stagnan, bukan menurun.
Prospek yang lebih baik diperkirakan datang pada 2027. Abida memproyeksikan EBITDA JSMR tumbuh sekitar 7% per tahun selama 2026–2031.
Pertumbuhan ini ditopang kenaikan lalu lintas kendaraan sekitar 5% serta penyesuaian tarif tol berkala sebesar 2%–3%.
Selain pertumbuhan pendapatan tol, normalisasi belanja modal juga berpotensi memperbaiki arus kas bebas (free cash flow) JSMR. Kondisi ini dapat memperkuat kemampuan perusahaan menghasilkan kas setelah periode ekspansi infrastruktur yang membutuhkan investasi besar.
Dari sisi investasi, Abida merekomendasikan beli saham JSMR dengan target harga Rp 4.750 per saham.
Baca Juga: Jasa Marga Optimalkan Data Traffic untuk Tingkatkan Transaksi Tol
Rekomendasi tersebut didukung prospek pertumbuhan lalu lintas yang stabil, kenaikan tarif tol berkala, serta valuasi saham yang dinilai masih murah.
Meski ruang pertumbuhan laba JSMR pada 2026 masih terbatas, prospek pemulihan operasional dan perbaikan arus kas pada 2027 menjadi katalis utama bagi saham perseroan.
Cek Berita dan Artikel yang lain di Google News