Reporter: Vatrischa Putri Nur | Editor: Ignatia Maria Sri Sayekti
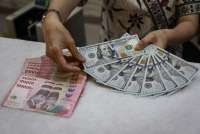
KONTAN.CO.ID – JAKARTA. Bank Indonesia (BI) memutuskan menahan suku bunga acuan atau BI-Rate di level 5,75% pada Oktober 2026. Di tengah tekanan terhadap rupiah, BI memperkuat insentif lindung nilai untuk menjaga daya tarik aset rupiah dan meredam volatilitas nilai tukar. Namun, ekonom menilai penggunaan instrumen derivatif secara berlebihan berpotensi menambah risiko contigent liabilities (kewajiban kontinjensi) BI.
Ekonom Senior Universitas Paramadina sekaligus praktisi kebijakan publik, Wijayanto Samirin, memandang alasan BI menahan suku bunga acuan pada Rapat Dewan Gubernur (RDG) bulan ini ialah agar suku bunga kredit tidak meningkat dan sektor riil tetap bergerak.
Sementara itu, tekanan terhadap rupiah yang beberapa waktu cukup signifikan diredam melalui operasi pasar, baik di pasar spot maupun non-deliverable forward (NDF), pemberian diskon biaya transaksi swap, serta penerbitan Sekuritas Rupiah Bank Indonesia (SRBI) dengan imbal hasil tinggi.
“Dalam jangka pendek, bunga kredit tidak naik, tetapi crowding out terjadi sehingga akhirnya akan naik juga, tetapi perlu waktu,” ujar Wijayanto kepada Kontan, Rabu (21/10/2026).
Baca Juga: BI Tahan Suku Bunga 5,75%, Bagaimana Nasib Rupiah?
Apakah keputusan yang diambil BI kali ini sudah tepat, Wijayanto bilang, langkah ini bermanfaat dalam jangka pendek, tetapi berisiko dalam jangka menengah dan panjang, karena BI sedang menumpuk contigent liabilities, akibat penggunaan instrumen derivatif untuk menjaga stabilitas rupiah.
Memang, dari sisi stabilisasi nilai tukar, Gubernur Bank Indonesia Destry Damayanti dalam RDG kali ini bilang, BI akan meningkatkan daya tarik investasi dalam rupiah. Salah satu langkah yang diambil yakni mengoptimalkan intervensi valuta asing melalui transaksi Non-Deliverable Forward (NDF) di pasar luar negeri serta transaksi spot dan DNDF di pasar domestik.
BI juga meningkatkan insentif DNDF Lindung Nilai untuk transaksi yang mendasari pendanaan luar negeri, meliputi aliran masuk investasi portofolio, pinjaman luar negeri oleh perbankan, dan investasi langsung asing atau foreign direct investment (FDI).
Untuk tenor enam bulan, pengurangan premi ditingkatkan dari 25% menjadi 40%. Adapun untuk tenor 12 bulan, pengurangan premi naik dari 30% menjadi 45%. Kebijakan ini diharapkan meningkatkan daya tarik instrumen lindung nilai sekaligus mendukung aliran modal asing ke pasar keuangan domestik.
Selain DNDF, BI melanjutkan insentif untuk instrumen Swap Beli Lindung Nilai Konvensional bagi transaksi pendanaan luar negeri. Pengurangan premi diberikan sebesar 15% untuk tenor tiga bulan, 20% untuk tenor enam bulan, dan 25% untuk tenor 12 bulan. Insentif juga diberikan untuk transaksi Local Currency Transaction (LCT) dengan negara mitra.
Dus, Destry mengungkapkan insentif lindung nilai yang diterapkan sejak Juni 2026 telah menarik modal asing sebesar US$ 9,9 miliar hingga 20 Oktober 2026
Wijayanto pun memperkirakan komitmen transaksi swap BI saat ini mencapai sekitar US$ 30 miliar, sementara komitmen NDF sekitar US$ 9 miliar.
Baca Juga: Arah Kebijakan BI dan Yield AS Jadi Penopang Pergerakan Rupiah Hari Ini (21/10)
Menurut dia, penggunaan instrumen tersebut membuat cadangan devisa (cadev) tidak langsung tergerus sebesar intervensi yang dilakukan melalui pasar spot. Namun, kondisi itu bukan berarti risiko eksternal Indonesia menghilang.
Wijayanto menyebutkan bahwa menurut Fitch, cadangan devisa Indonesia mampu membiayai 5,3 bulan impor. Namun, apabila contigent liabilities turut diperhitungkan, kemampuan tersebut diperkirakan turun menjadi 4,5 bulan impor.
Angka itu, menurut dia, berada di bawah ambang lima bulan impor yang dikaitkannya dengan penilaian Fitch untuk negara berperingkat BBB. Dengan demikian, penggunaan instrumen derivatif yang berlebihan berpotensi membuat ketahanan eksternal Indonesia terlihat lebih kuat jika hanya dilihat dari cadangan devisa, tetapi menyimpan risiko tambahan dari komitmen yang harus dikelola pada masa mendatang. Maka, ujar Wijayanto, ketergantungan BI terhadap NDF dan swap perlu dikurangi.
“Jika tidak, selain kita sedang menumpuk dan menyembunyikan risiko, BI-Rate juga akan semakin tidak kredibel sebagai acuan suku bunga,” tegas Wijayanto.
Di luar kebijakan BI, prospek rupiah juga menghadapi risiko dari hasil konsultasi Morgan Stanley Capital International (MSCI) mengenai klasifikasi pasar saham Indonesia. Usulan perubahan status dari emerging market menjadi standalone market dapat memengaruhi keputusan investasi dana asing, terutama dana pasif yang mengikuti indeks.
Wijayanto memperkirakan, jika Indonesia masuk kategori standalone market, risiko arus keluar modal dinilai lebih besar ketimbang diturunkan ke frontier market, karena sebagian besar passive fund yang mengikuti indeks pasar berkembang berpotensi keluar, sementara aliran dana pengganti dari investor yang khusus berinvestasi di pasar standalone diperkirakan terbatas.
“Downgrade di atas, jika terjadi, akan menimbulkan capital outflow yang berdampak pada pelemahan rupiah,” tandasnya.
Terakhir, di tengah berbagai risiko itu, Wijayanto melihat level Rp 18.000 per dolar AS kini akan menjadi level normal baru bagi rupiah.
Baca Juga: Yield SBN Berpotensi Naik, BI Diprediksi Tahan Suku Bunga hingga Awal 2027
Cek Berita dan Artikel yang lain di Google News