Penulis: Muhammad Alief Andri | Editor: Anna Suci Perwitasari
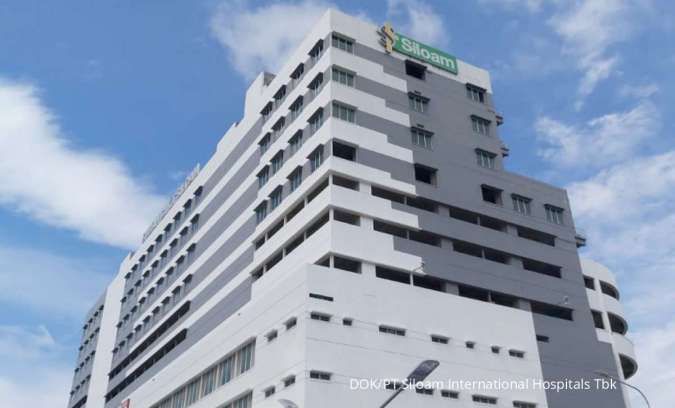
KONTAN.CO.ID - JAKARTA. Rencana PT Siloam International Hospitals Tbk (SILO) mengakuisisi 14 perusahaan pemilik aset rumah sakit dari First REIT berpotensi menekan kinerja laba dalam jangka pendek.
BRI Danareksa Sekuritas memperkirakan kenaikan biaya pendanaan dapat mengurangi laba SILO sekitar 4% pada 2026 dan 24% pada 2027 dibandingkan estimasi sebelumnya.
Analis BRI Danareksa Sekuritas Wilastita Muthia Sofi mengatakan, tekanan tersebut terutama berasal dari meningkatnya biaya pendanaan untuk membiayai transaksi akuisisi senilai Rp6,91 triliun.
“Kenaikan biaya pendanaan dapat menurunkan laba sekitar 4% pada 2026 dan 24% pada 2027 dibandingkan dengan estimasi kami sebelumnya,” tulis Wilastita dalam riset yang dikutip Kontan, Rabu (23/9/2026).
Baca Juga: Kinerja Operasional UNTR: Penjualan Alat Berat Komatsu dan Emas Lesu per Agustus 2026
SILO telah memperoleh persetujuan pemegang saham untuk mengakuisisi 14 perusahaan yang memiliki aset rumah sakit dari First REIT. Transaksi tersebut akan dilakukan dalam dua tahap.
Tahap pertama mencakup akuisisi delapan perusahaan dengan estimasi nilai transaksi Rp4,1 triliun. Seluruh transaksi tahap pertama ditargetkan selesai pada Oktober 2026.
Sementara itu, tahap kedua mencakup akuisisi enam perusahaan dengan estimasi nilai transaksi Rp2,8 triliun. Akuisisi tahap kedua akan dilakukan setelah SILO menggunakan hak opsi jual atau put option yang diberikan berdasarkan perjanjian, dengan periode pelaksanaan hingga 31 Maret 2027.
BRI Danareksa Sekuritas memperkirakan dampak transaksi terhadap kinerja 2026 hanya berasal dari tahap pertama mulai kuartal IV 2026. Pada 2027, tahap pertama diasumsikan memberikan dampak penuh selama satu tahun, sedangkan tahap kedua memberikan dampak sebesar 75%.
Dalam analisisnya, BRIDS menggunakan asumsi tingkat bunga all-in sebesar 6,5% untuk pendanaan transaksi. Kenaikan biaya pendanaan tersebut diperkirakan menjadi faktor utama yang menekan laba SILO dalam jangka pendek.
Selain biaya pendanaan, SILO juga akan mencatat tambahan depresiasi atas aset rumah sakit yang diperoleh melalui transaksi. Depresiasi tersebut diasumsikan menggunakan metode garis lurus selama 15 tahun.
“Meski transaksi ini pada awalnya berdampak dilutif terhadap laba akibat kenaikan biaya pendanaan, transaksi tersebut dalam jangka panjang dapat menghapus biaya sewa atas aset rumah sakit yang diakuisisi sekaligus meningkatkan kepemilikan SILO atas aset rumah sakit,” tulis Wilastita.
Dengan demikian, penghematan dari penghapusan biaya sewa atas aset rumah sakit yang diakuisisi dinilai sebagian besar akan terimbangi oleh tambahan depresiasi. Sementara itu, biaya pendanaan menjadi faktor utama yang menyebabkan dilusi laba dalam jangka pendek.
Meski menghadapi tekanan tersebut, BRIDS mempertahankan rekomendasi buy untuk saham SILO dengan target harga Rp 2.850 per saham.
Baca Juga: IHSG Menguat Tipis ke 6.282,5 di Pagi Ini (23/9), Top Gainers LQ45: MDKA, MBMA, ADMR
BRIDS menjelaskan, prospek pertumbuhan jangka panjang SILO masih terjaga seiring peningkatan kepemilikan atas aset rumah sakit. Akuisisi tersebut dinilai dapat memberikan manfaat struktural bagi perseroan melalui pengurangan biaya sewa atas aset yang sebelumnya digunakan.
Untuk jangka pendek, BRIDS bilang, profil risiko dan imbal hasil SILO lebih berimbang. Operasional SILO pada kuartal III 2026 diperkirakan tetap resilien, tetapi dampak akuisisi terhadap laba mulai terlihat pada kuartal IV 2026.
Adapun risiko utama yang disoroti BRIDS adalah kenaikan biaya pendanaan serta potensi keterlambatan penyelesaian transaksi akuisisi.
Cek Berita dan Artikel yang lain di Google News