Reporter: Pulina Nityakanti | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Emiten properti menghadapi tantangan baru di tengah tingginya suku bunga dan siklus permintaan yang belum sepenuhnya pulih. Pengesahan Undang-Undang Pengaturan Reforma Agraria kini turut menjadi perhatian pasar karena berpotensi memengaruhi perusahaan dengan cadangan lahan atau land bank yang besar.
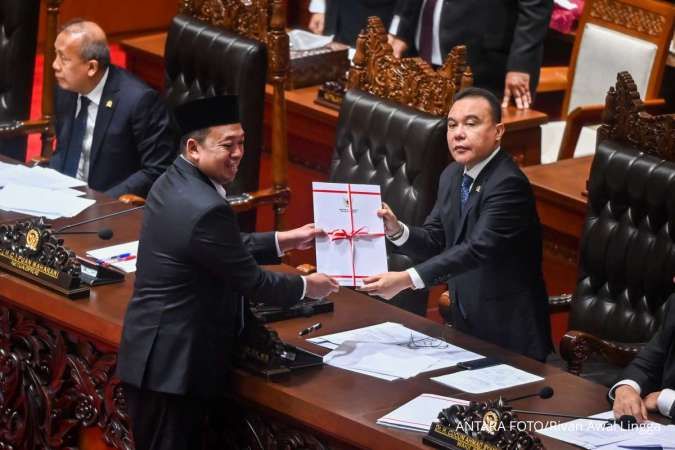
Asal tahu saja, Dewan Perwakilan Rakyat Republik Indonesia (DPR RI) resmi mengesahkan UU Pengaturan Reforma Agraria dalam Rapat Paripurna, Selasa (22/9/2026) lalu.
Pengesahan ini langsung menjadi perhatian pelaku pasar, terutama bagi emiten properti dengan land bank besar dan terkonsentrasi.
Apalagi, industri properti tengah tertekan tahun ini kala suku bunga Bank Indonesia (BI) yang masih tinggi di 5,75%.
PT Ciputra Development Tbk (CTRA) menegaskan fokus perseroan dalam menjaga cadangan lahan sebagai modal operasional.
Namun, Ciputra mengaku masih akan terus mempelajari dampak dari UU tersebut ke kinerja perseroan secara keseluruhan, sehingga belum ada komentar lebih jauh.
Baca Juga: Rupiah Lesu, Ini Dampaknya ke Emiten yang Punya Utang Dolar AS
“Land bank itu adalah bahan baku kami, sehingga bagaimanapun harus kami jaga,” ujar Direktur Ciputra Development, Harun Hajadi kepada Kontan, Kamis (24/9/2026).
Di sisi lain, Harun menuturkan bahwa penahanan suku bunga BI di 5,75% pada September 2026 belum berdampak banyak ke kinerja perseroan. Hal ini juga terkait siklus permintaan di industri real estate yang sedang turun di tahun 2026.
Saat ini, sekitar 30% pendapatan CTRA berasal dari aset recurring income. Ke depan, persentase raihan pendapatan dari aset recurring juga masih ada di kisaran angka tersebut dan belum ada perubahan porsi dari aset lainnya.
“Kami tumbuh secara organik saja, tidak perlu dipaksakan. Sebab, semua tergantung pasar, sehingga untuk recurring itu pasarnya harus tepat juga,” katanya.
Dampak UU Reforma Agraria
Analis Maybank Sekuritas Indonesia Kevin Halim mengatakan, UU ini bertujuan untuk memperbaiki distribusi dan pemanfaatan lahan melalui pengawasan yang lebih ketat terhadap lahan yang terkonsentrasi, kurang dimanfaatkan, dan dalam sengketa. Lahan-lahan tersebut berpotensi menjadi Objek Reforma Agraria dan didistribusikan kembali kepada masyarakat berpenghasilan rendah.
“Bagi emiten properti, masterplan dan pipeline proyek yang sudah ada semestinya dapat memitigasi risiko terkait lahan terlantar, meskipun aspek konsentrasi lahan tetap menjadi pertimbangan utama,” ujarnya dalam riset yang diterima KONTAN, Rabu (23/9/2026).
Ke depan, pasar sebaiknya memerhatikan peran Badan Reforma Agraria Nasional (BRAN). Lembaga khusus ini berada langsung di bawah presiden dan memiliki wewenang atas perencanaan, pelaksanaan, pemantauan, serta penyelesaian konflik agraria.
UU ini juga menetapkan batas maksimum kepemilikan tanah dan menyediakan kompensasi bagi pemegang hak atas tanah tertentu yang lahannya menjadi Objek Reforma Agraria. Rincian yang akan diatur lebih lanjut nantinya akan dijabarkan dalam peraturan pelaksana.
“Luasnya wewenang BRAN serta penerapan batas kepemilikan tanah di kemudian hari sebagai aspek-aspek utama yang perlu dicermati,” ungkapnya.
Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama mengatakan, belum tepat kalau langsung disimpulkan emiten properti akan kehilangan land bank.
UU Reforma Agraria memang membuka ruang penataan dan pembatasan penguasaan tanah, termasuk lahan yang melebihi batas maksimum. Namun, detail batas dan mekanisme implementasinya masih perlu dicermati dari aturan turunannya.
“Jadi dalam jangka pendek, dampaknya lebih besar ke sentimen pasar dan persepsi risiko dibanding langsung ke operasional,” ujarnya kepada KONTAN, Kamis (24/9/2026).
Baca Juga: Menilik Kinerja Emiten Properti Pasca Pengesahan UU Reformasi Agraria
Suku Bunga Masih Jadi Tantangan
Di sisi lain, keputusan BI mempertahankan suku bunga di 5,75% relatif membantu sektor properti di tengah kondisi tak menentu. Sebab, setidaknya tidak ada tambahan tekanan terhadap bunga KPR dan cost of funding dari emiten.
“Namun level bunga saat ini masih cukup tinggi, sehingga belum menjadi katalis kuat untuk mendorong permintaan properti secara agresif, terutama segmen yang sensitif terhadap cicilan,” katanya.
Sayangnya, kenaikan Fed Rate ke 3,75% - 4% membuat ruang BI untuk melakukan pelonggaran lebih terbatas karena tetap harus menjaga rupiah dan capital flow.
“Emiten dengan neraca keuangan yang sehat, utang terkendali dan recurring income kuat akan relatif lebih defensif menghadapi kondisi ini,” paparnya.
BSDE dan PANI Paling Terpapar
Dilihat dari besaran cadangan lahan, PT Bumi Serpong Damai Tbk (BSDE) punya land bank terbesar yaitu 5.519 hektar.
Lalu, CTRA punya land bank 4.368 hektar, PT Summarecon Agung Tbk (SMRA) 2.324 hektar, PT Pantai Indah Kapuk Dua Tbk (PANI) 1.809 hektar, PT Lippo Karawang Tbk (LPKR) 1.321 hektar, dan PT Pakuwon Jati Tbk (PWON) 522 hektar.
Kevin melihat, emiten properti yang punya eksposur paling besar terhadap UU Reformasi Agraria adalah BSDE dan PANI. Alasannya lantaran tingkat konsentrasi lahannya tinggi.
Namun, pertimbangan faktor wilayah dalam UU tersebut dapat memitigasi risiko, mengingat ketersediaan lahan yang luas di kawasan kota mandiri (township) mereka, tingkat kemiskinan yang lebih rendah, serta kepemilikan lahan yang lebih merata.
Selain itu, struktur Kerja Sama Operasi (KSO/JO) proyek milik CTRA juga membatasi eksposur langsung, karena sebagian besar cadangan lahannya dimiliki oleh mitra KSO.
Cadangan lahan SMRA dan LPKR yang tersebar juga mengurangi risiko konsentrasi. PWON memiliki eksposur terendah mengingat cadangan lahannya yang kecil dan fokusnya pada pendapatan berulang (recurring income).
“Secara keseluruhan, urutan eksposur relatif secara berurutan adalah BSDE, lalu PANI, CTRA, LPKR dan SMRA, terakhir PWON,” katanya.
Elandry pun sepakat. Emiten dengan land bank besar seperti BSDE, CTRA, SMRA dan PT Alam Sutera Realty Tbk (ASRI) tentu akan lebih dicermati pasar. Namun, risikonya tidak bisa dinilai hanya dari luas lahan.
Baca Juga: Intip Ketahanan Pasar Obligasi, AllianzGI Indonesia Proyeksi Yield SBN Capai 7,18%
“Sebab, perlu dilihat status hak atas tanah, perizinan, lokasi, serta seberapa besar lahan tersebut sudah masuk development pipeline,” tuturnya.
Prospek Emiten Properti 2027
Di akhir 2026 hingga tahun 2027, prospek emiten properti juga dinilai masih menantang. Namun, tidak berarti seluruh sektor properti akan semakin berat.
Developer yang punya lokasi proyek bagus, prapenjualan kuat, recurring income, dan neraca sehat berpotensi lebih tangguh.
Menurut Elandry, katalis positif emiten properti berasal dari insentif PPN DTP, peluncuran proyek baru, pertumbuhan recurring income, serta peluang penurunan suku bunga apabila kondisi global dan rupiah lebih kondusif.
Hingga, PWON, SMRA, dan CTRA pun masih menarik dicermati dengan karakter masing-masing. PWON memiliki bantalan recurring income yang kuat, SMRA ditopang pengembangan township dan presales, sementara CTRA memiliki diversifikasi proyek dan geografis yang luas.
Elandry pun merekomendasikan beli untuk PWON dengan target harga Rp 310 per saham. Rekomendasi buy on weakness disematkan untuk CTRA dan SMRA dengan target harga masing-masing Rp1.300 per saham dan Rp500 per saham.
Sedangkan, Kevin merekomendasikan beli untuk PANI, PWON, dan BSDE dengan target harga masing-masing Rp 5.258 per saham, Rp 718 per saham, dan Rp 707 per saham.
Cek Berita dan Artikel yang lain di Google News