Reporter: Pulina Nityakanti | Editor: Herlina Kartika Dewi
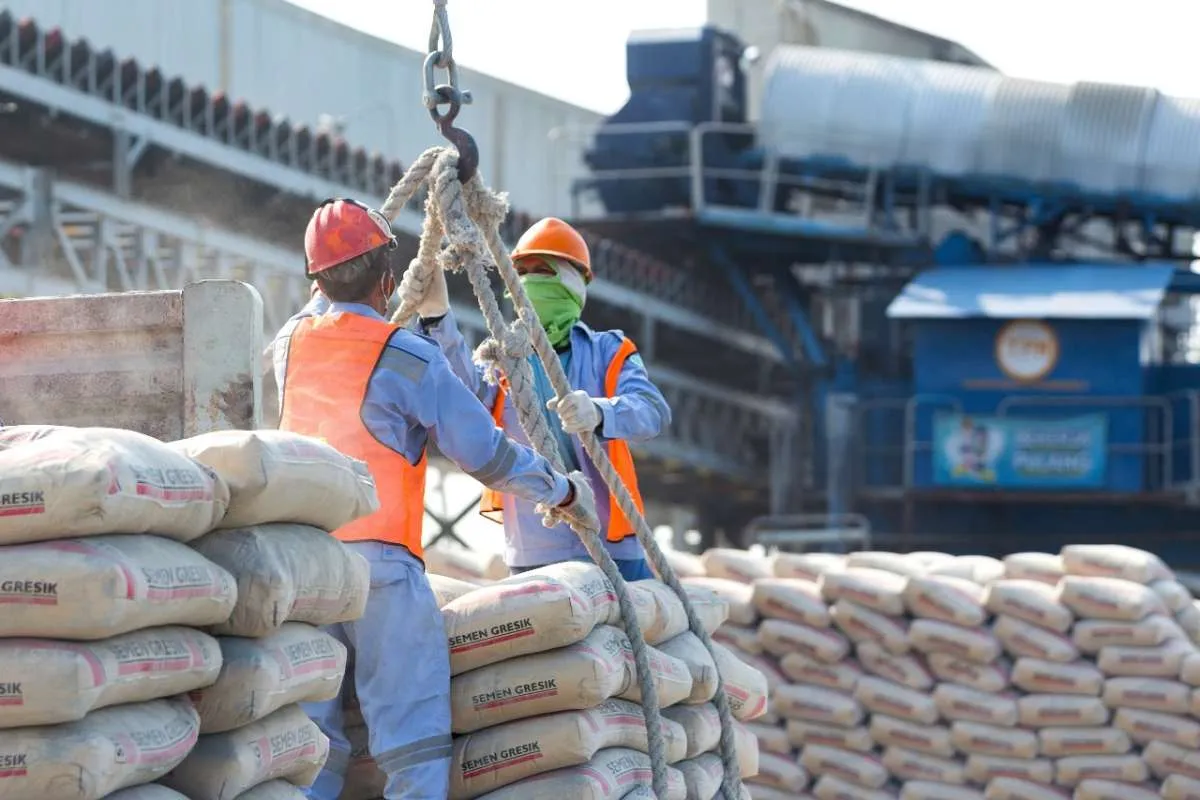
KONTAN.CO.ID - JAKARTA. Kinerja emiten semen dilihat masih prospektif hingga tahun 2027.
Salah satu pendukung kinerja emiten semen ke depan adalah penahanan suku bunga Bank Indonesia (BI) di level 5,75%.
Equity Research Analyst Kiwoom Sekuritas Indonesia Abdul Azis Setyo Wibowo melihat, penahanan BI Rate berpotensi mendukung permintaan semen melalui pembiayaan yang lebih stabil.
Pada semester I 2026, konsumsi semen domestik tumbuh 10,2% secara tahunan alias year on year (Yo)Y menjadi 29,93 juta ton.
Baca Juga: Sumber Global (SGER) Lunasi Surat Utang Rp 273,64 Miliar, Siap Lanjutkan Ekspansi
El Niño berpotensi memberikan dampak beragam terhadap industri semen. Cuaca kering juga dapat mendukung aktivitas konstruksi, tetapi kekeringan ekstrem juga berisiko mengganggu logistik batu bara dan operasional pabrik.
“Oleh karena itu, dampak akhirnya terhadap kinerja emiten akan bergantung pada intensitas cuaca, kelancaran pasokan energi, serta keberlanjutan permintaan semen,” ujarnya kepada Kontan, Kamis (22/10/2026).
Analis Mirae Asset Sekuritas Indonesia, Andreas Saragih mencatat, konsumsi semen domestik tercatat sebesar 6 juta ton pada bulan September 2026.
Jumlah ini naik 0,1% secara bulanan (MoM) dan tumbuh 3% secara tahunan (YoY). Kenaikan tersebut didorong oleh penjualan semen curah sebesar 1,9 juta ton, naik 3,9% MoM dan 8,2% YoY.
“Peningkatan tersebut terjadi baik di dalam maupun luar Pulau Jawa akibat cuaca kering, tenggat waktu proyek, serta percepatan pencairan anggaran akhir tahun,” ujarnya dalam riset tanggal 21 Oktober 2026.
Baca Juga: Segera Right Issue Dana Rp8,2 Triliun, Intip Profil Emiten PACK dan Kinerja Terbaru
Sementara itu, pada periode ini, konsumsi semen kantong turun 1,5% MoM menjadi 4,2 juta ton, tetapi masih naik 0,8% YoY.
Konsumsi selama sembilan bulan pertama tahun 2026 pun naik 7,9% YoY menjadi 48,1 juta ton.
Azis melihat, prospek industri semen berpotensi membaik didukung pembangunan infrastruktur, pemulihan properti, dan efisiensi biaya.
PT Indocement Tunggal Prakarsa Tbk (INTP) mencatat pertumbuhan pendapatan 5,2% dan laba bersih 19,2% pada semester I 2026.
“Namun, kelebihan kapasitas, utilisasi industri yang masih sekitar 50%, persaingan harga, serta biaya energi tetap menjadi tantangan,” ungkapnya.
Andreas mengatakan, dengan kondisi penjualan per September 2026, konsumsi semen domestik sepanjang 2026 diproyeksikan akan menjadi 66,9 juta ton dari sebelumnya 63,7 juta ton.
Sementara, proyeksi pertumbuhan penjualan untuk tahun 2027 bisa mencapai 2%.
Ke depan, tantangan yang akan dihadapi emiten semen adalah kenaikan suku bunga BI, perlambatan belanja negara, pelemahan rupiah, serta berlanjutnya aksi jual oleh investor asing.
“Sementara sentimen positifnya meliputi permintaan yang lebih kuat, peningkatan pangsa pasar bagi pemain utama, serta harga jual yang lebih baik,” katanya.
Azis merekomendasikan beli untuk INTP dengan target harga Rp 6.500 per saham.
Andreas pun merekomendasikan beli untuk SMGR dengan target harga Rp 2.460 per saham. Sementara rekomendasi trading buy disematkannya untuk INTP dengan target harga Rp 6.500 per saham.
Cek Berita dan Artikel yang lain di Google News