Reporter: Shabrina Almaira | Editor: Anna Suci Perwitasari
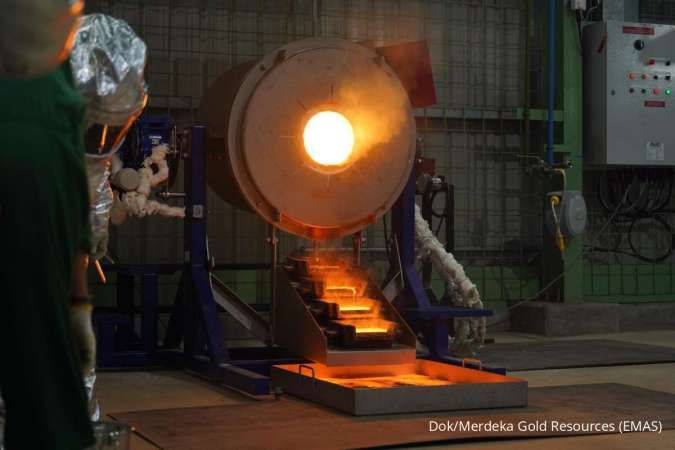
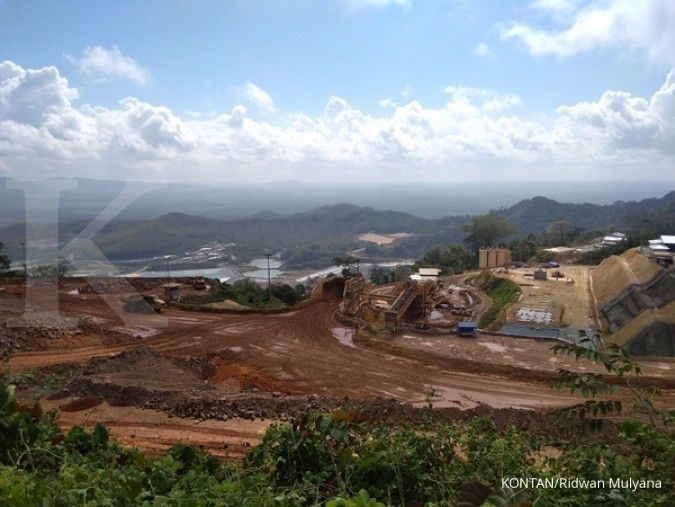
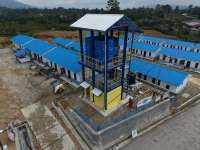
KONTAN.CO.ID - JAKARTA. PT Merdeka Gold Resources Tbk (EMAS) mempercepat pembangunan fasilitas Carbon-in-Leach (CIL) Fase 2 Pani Gold Mine.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta mengatakan, percepatan pembangunan Fasilitas CIL Fase 2 merupakan strategi ekspansi agresif EMAS dan berpotensi menjadi katalis pertumbuhan jangka menengah hingga panjang.
Menurut Nafan, strategi ini menunjukkan bahwa perusahaan tidak hanya berorientasi pada peningkatan produksi secara bertahap, tetapi juga ingin mempercepat pencapaian skala ekonomi Tambang Emas Pani.
Setelah kedua fasilitas CIL berhasil melewati tahap commissioning dan beroperasi secara optimal, kapasitas produksi emas ditargetkan meningkat dari sekitar 250.000-350.000 ons menjadi 500.000-700.000 ons per tahun.
Baca Juga: IHSG Masih Dibayangi Sentimen MSCI, Simak Proyeksi Pergerakannya untuk Senin (19/10)
Dengan demikian, percepatan CIL Fase 2 berpotensi memperkuat posisi EMAS sebagai salah satu produsen emas berskala besar di Indonesia.
Namun, Nafan bilang, katalis tersebut tetap perlu dilihat berdasarkan realisasi kemajuan proyek, kepastian jadwal operasional, dan kemampuan perseroan mencapai target produksi secara berkelanjutan.
Dari sisi operasional, penambahan fasilitas CIL Fase 2 berpotensi meningkatkan kapasitas pengolahan bijih dan memperbesar volume emas yang dapat diproduksi.
Peningkatan skala operasi juga berpeluang menghasilkan efisiensi biaya per unit melalui optimalisasi penggunaan infrastruktur, tenaga kerja, energi, serta fasilitas pendukung tambang.
Dari sisi keuangan, kenaikan volume produksi dapat memperbesar pendapatan dan EBITDA, terutama apabila didukung oleh harga emas dunia yang relatif kuat serta biaya produksi yang terkendali.
Peningkatan volume penjualan dan profitabilitas pada akhirnya berpotensi memperkuat arus kas operasional, mempercepat pengembalian investasi, dan meningkatkan kemampuan perusahaan membiayai ekspansi berikutnya.
Meski demikian, Nafan mengingatkan bahwa peningkatan kapasitas tidak serta-merta menjamin kenaikan laba secara proporsional. Kinerja perseroan tetap dipengaruhi oleh kadar bijih, tingkat perolehan emas (gold recovery), harga jual emas, biaya operasional, serta beban penyusutan maupun pendanaan.
Oleh karena itu, investor perlu mencermati realisasi produksi dan biaya tunai per ons, bukan hanya besarnya kapasitas terpasang. Di sisi lain, percepatan pembangunan CIL Fase 2 juga menghadapi sejumlah risiko yang perlu dicermati investor.
Pertama, risiko belanja modal (capital expenditure/capex) karena pembangunan fasilitas pengolahan kedua membutuhkan pendanaan besar dan berpotensi meningkatkan kebutuhan likuiditas perusahaan.
Apabila pembiayaan lebih banyak berasal dari utang, beban bunga dan risiko leverage dapat meningkat. Sementara itu, apabila diperlukan pendanaan melalui penerbitan saham baru, terdapat potensi dilusi kepemilikan pemegang saham.
Kedua, risiko keterlambatan konstruksi, pengadaan peralatan, kenaikan biaya proyek, serta kendala infrastruktur dan logistik yang dapat menggeser target produksi komersial.
Ketiga, risiko operasional, terutama terkait pencapaian tingkat pemulihan emas, konsistensi kualitas bijih, stabilitas proses pengolahan, dan kemampuan meningkatkan produksi secara bertahap setelah fasilitas selesai dibangun.
Selain itu, volatilitas harga emas dunia dan nilai tukar juga dapat memengaruhi keekonomian proyek. Mengingat CIL Fase 2 masih memerlukan pematangan studi kelayakan dan persiapan proyek, investor sebaiknya tidak langsung mengasumsikan bahwa seluruh target kapasitas akan tercapai sesuai jadwal.
Baca Juga: Ancaman Evaluasi MSCI Membayangi, Simak Prospek dan Proyeksi IHSG Hingga Akhir 2026
"Secara keseluruhan, saya menilai percepatan CIL Fase 2 berpotensi memperkuat prospek fundamental EMAS dalam jangka panjang, tetapi realisasi manfaat ekonominya sangat bergantung pada disiplin belanja modal, kepastian pendanaan, dan keberhasilan eksekusi proyek," ujar Nafan kepada Kontan, Minggu (18/10/2026).
Untuk menilai prospek sahamnya secara lebih komprehensif, investor perlu memantau perkembangan konstruksi CIL Fase 1 dan Fase 2, realisasi produksi emas, biaya produksi per ons, kebutuhan pendanaan, serta proyeksi arus kas bebas (free cash flow).
Secara teknikal, Nafan merekomendasikan saham EMAS dengan status wait and see.
Cek Berita dan Artikel yang lain di Google News