Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
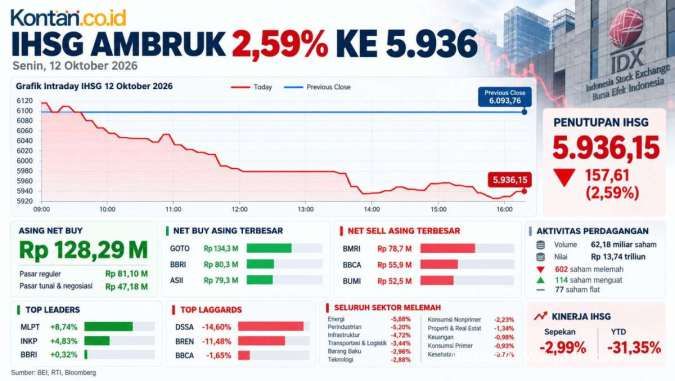
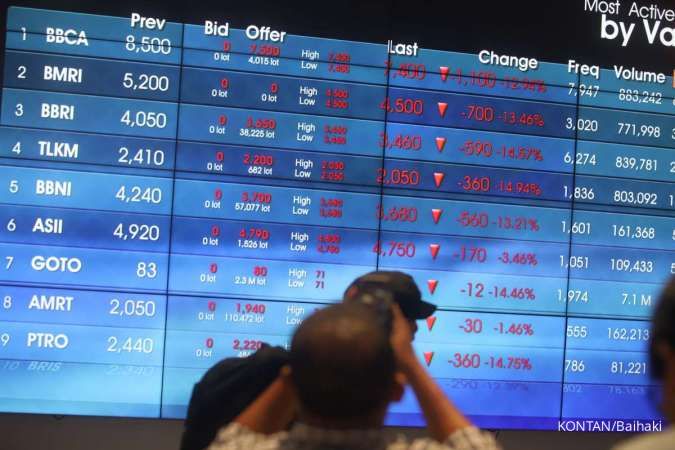
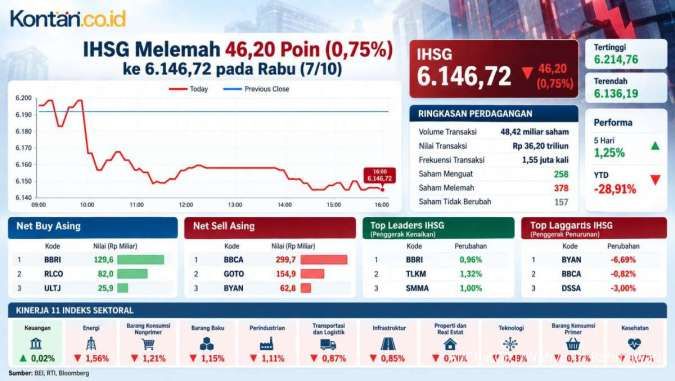
KONTAN.CO.ID - JAKARTA. Tren Indeks Harga Saham Gabungan (IHSG) yang melemah di sepanjang tahun ini membuat Maybank Sekuritas Indonesia kian tidak yakin IHSG kembali di masa puncak seperti awal tahun. Sekedar mengingatkan IHSG telah melemah 32,07% di sepanjang tahun ini di level 5.943,02 per Rabu (14/10/2026).
Maybank Sekuritas memangkas IHSG pada akhir 2026 menjadi 6.900 dari sebelumnya 7.500. Langkah ini mencerminkan pemulihan laba emiten yang lebih lambat dari perkiraan serta tekanan likuiditas pasar saham yang masih membayangi.
Analis Maybank Sekuritas Indonesia Jeffrosenberg Chenlim dalam riset Rabu (14/10/2026) menyebut, pertumbuhan laba emiten belum cukup kuat untuk mendorong kinerja pasar saham secara berkelanjutan. Berbagai tantangan makroekonomi, mulai dari tingginya harga energi, kenaikan imbal hasil obligasi hingga arus dana asing keluar, masih membatasi ruang penguatan IHSG.
Maybank Sekuritas memangkas proyeksi pertumbuhan laba inti agregat emiten dalam cakupan risetnya menjadi 8,3% secara tahunan atau year on year (YoY), dari sebelumnya 9,4%. Target IHSG terbaru tersebut mencerminkan valuasi sekitar 10,9 kali estimasi laba 2026.
Baca Juga: Kepercayaan Investor Jadi Taruhan, IICD Umumkan 35 Emiten dengan Tata Kelola Unggul
Jeffrosenberg menilai, pertumbuhan laba masih berlanjut, tetapi proses pemulihannya lebih lemah dari perkiraan. Karena itu, kenaikan laba belum sepenuhnya diterjemahkan menjadi penguatan harga saham.
"Kami tetap khawatir bahwa pertumbuhan laba akan membutuhkan waktu untuk diterjemahkan menjadi kinerja saham yang lebih kuat," tulis Jeffrosenberg dalam risetnya.
Ia menjelaskan, pertumbuhan ekonomi Indonesia masih belum merata dan cenderung terkonsentrasi pada sejumlah sektor. Di sisi lain, harga energi yang bertahan tinggi berpotensi menekan daya beli masyarakat, menggerus margin keuntungan perusahaan, serta meningkatkan beban subsidi pemerintah.
Kenaikan suku bunga juga berisiko memperketat likuiditas sistem keuangan. Apabila tekanan tersebut berlanjut dan memicu pelemahan rupiah, biaya pendanaan perbankan serta tingkat diskonto saham berpotensi tetap tinggi.
Menurut Jeffrosenberg, stabilitas rupiah dan kredibilitas fiskal menjadi faktor penting untuk menopang pemulihan pasar saham secara berkelanjutan. Ketidakpastian kebijakan baru juga berpotensi menekan kepercayaan investor.
Aksi jual asing dan rights issue bebani likuiditas
Tekanan terhadap IHSG juga datang dari arus keluar dana asing dan maraknya aksi korporasi yang membutuhkan tambahan modal. Maybank Sekuritas mencatat, aksi jual bersih investor asing meningkat pada September 2026 menjadi US$ 496 juta, dari US$ 201 juta pada Agustus 2026.
Dengan demikian, total arus keluar dana asing sepanjang tahun berjalan mencapai sekitar US$ 6,1 miliar. Nilai transaksi harian rata-rata juga turun 6% secara bulanan menjadi sekitar US$ 800 juta.
Baca Juga: IHSG Rebound ke 5.943, Cek Saham Net Buy Terbesar Asing, Rabu (14/10)
Sektor keuangan menjadi kontributor terbesar aksi jual asing, dengan porsi sekitar 60% dari total arus keluar sepanjang tahun berjalan. Kepemilikan asing di pasar saham Indonesia pun turun menjadi 35,8%, sedangkan kepemilikan investor ritel domestik meningkat menjadi 51,7%.
Menurut Maybank Sekuritas, meningkatnya ketergantungan pasar terhadap investor ritel membuat IHSG lebih rentan apabila momentum pembelian dari investor domestik tersebut melemah.
Tekanan likuiditas juga berpotensi meningkat akibat kebutuhan dana untuk pelaksanaan penambahan modal dengan hak memesan efek terlebih dahulu (HMETD) atau rights issue.
Maybank Sekuritas memperkirakan nilai rights issue dalam empat bulan mendatang mencapai sekitar Rp 18 triliun. Angka tersebut mencakup KOTA sebesar Rp 5 triliun, ENRG Rp 4,2 triliun, VKTR Rp 3 triliun, MGLV Rp 2,5 triliun, BUVA Rp 1,5 triliun, CBRE Rp 1,3 triliun, BRNA Rp 370 miliar, dan AHAP Rp 175 miliar.
Proyeksi tersebut belum memasukkan rencana penerbitan sekitar 155 miliar saham oleh DOOH. Jika aksi korporasi DOOH turut diperhitungkan, total penerbitan saham berpotensi mencapai Rp 30 triliun hingga Rp 40 triliun, bergantung pada harga pelaksanaan dan waktu realisasinya.
Jeffrosenberg menilai, kebutuhan dana untuk mengikuti rights issue dapat membuat investor menjual saham lain dalam portofolionya atau menunda pembelian saham di pasar sekunder. Kondisi ini berpotensi memperpanjang tekanan likuiditas di pasar saham secara keseluruhan.
Di pasar global, kenaikan imbal hasil obligasi pemerintah Amerika Serikat (AS) turut meningkatkan persaingan dalam memperebutkan aliran modal. Imbal hasil US Treasury tenor 10 tahun tercatat berada di sekitar 5,25%, sehingga aset pendapatan tetap berdenominasi dollar AS semakin menarik dibandingkan aset berisiko.
Bagi Indonesia, arus masuk dana asing yang masih lemah dan tekanan terhadap rupiah berpotensi mempertahankan imbal hasil obligasi domestik serta Sekuritas Rupiah Bank Indonesia (SRBI) pada level tinggi. Hal tersebut dapat membatasi ruang pelonggaran kebijakan moneter dan menghambat kenaikan valuasi saham.
Baca Juga: IHSG Rebound ke 5.943, Cek Saham Net Buy Terbesar Asing, Rabu (14/10)
Selain itu, meningkatnya ketegangan di Timur Tengah mendorong harga minyak mentah Brent melampaui US$ 105 per barel. Harga energi yang tinggi berisiko menambah beban impor energi dan subsidi pemerintah, sekaligus menekan margin perusahaan serta daya beli rumah tangga.
Pemulihan ekonomi Eropa yang masih rapuh juga menjadi tantangan tambahan bagi permintaan eksternal Indonesia. Bank Sentral Eropa memperkirakan pertumbuhan ekonomi kawasan euro hanya mencapai 0,9% pada 2026.
Tinjauan MSCI November
Faktor lain yang menjadi perhatian investor adalah tinjauan indeks Morgan Stanley Capital International (MSCI) pada November 2026. MSCI masih mempertahankan pembatasan terhadap penambahan saham ke indeks dan kenaikan klasifikasi saham dalam indeks.
Dalam skenario dasarnya, Maybank Sekuritas memperkirakan Indonesia tetap mempertahankan status sebagai pasar berkembang (Emerging Market), sementara pembatasan yang berlaku saat ini masih berlanjut.
Skenario tersebut berpotensi memicu reli pemulihan atau relief rally karena meredakan kekhawatiran terkait klasifikasi pasar Indonesia. Namun, pembatasan yang masih berlaku dapat membatasi permintaan saham dari investor pasif yang mengikuti indeks.
Sebaliknya, jika proses konsultasi mengenai kemungkinan reklasifikasi berlangsung lebih lama, ketidakpastian pasar dapat berlanjut dan menunda kembalinya aliran dana dari investor pasif.
Dari sisi valuasi, Maybank Sekuritas menilai saham Indonesia sebenarnya sudah relatif murah. Pada akhir September 2026, IHSG diperdagangkan pada rasio harga terhadap laba atau price to earnings ratio (P/E) berdasarkan estimasi laba 2026 sebesar 8,4 kali, atau lebih dari dua standar deviasi di bawah rata-rata historis 10 tahunnya.
Baca Juga: Wall Street Dibuka Melemah Rabu (14/10), Inflasi AS Picu Spekulasi Kenaikan Bunga
Meski demikian, valuasi yang murah belum cukup menjadi katalis penguatan apabila tekanan likuiditas dan ketidakpastian makroekonomi belum mereda.
Target IHSG 2027 di level 7.700
Untuk jangka menengah, Maybank Sekuritas tetap melihat prospek pasar saham Indonesia secara lebih positif. Perusahaan sekuritas ini menetapkan target IHSG akhir 2027 sebesar 7.700, dengan dukungan proyeksi pertumbuhan laba IHSG sebesar 11,1%.
Target tersebut mencerminkan valuasi P/E berdasarkan estimasi laba 2027 sebesar 10,7 kali, serta mengindikasikan potensi kenaikan 11,6% dibandingkan target IHSG akhir 2026 yang baru direvisi menjadi 6.900.
Jeffrosenberg menilai, penyampaian kinerja keuangan yang lebih kuat dan konsisten pada 2027 dapat mendorong valuasi saham kembali selaras dengan fundamental perusahaan.
Stabilitas rupiah yang lebih baik, meredanya tekanan biaya energi, serta kejelasan kebijakan pemerintah menjadi sejumlah faktor yang berpotensi mendorong kinerja pasar melampaui proyeksi.
Namun, untuk satu hingga tiga bulan ke depan, Maybank Sekuritas masih bersikap hati-hati terhadap pasar saham Indonesia. Tekanan arus dana asing, besarnya penerbitan saham baru, kenaikan imbal hasil obligasi global, dan harga energi yang tinggi masih membatasi prospek penguatan jangka pendek.
Saham pilihan
Di tengah tekanan pasar, Maybank Sekuritas memilih saham-saham yang dinilai memiliki prospek fundamental menarik atau mengalami koreksi berlebihan akibat risiko spesifik perusahaan maupun sektor.
Baca Juga: IHSG di Fase Downtrend, Cek Rekomendasi Analis pada Perdagangan Kamis (15/10)
Untuk menghadapi musim laporan keuangan kuartal III-2026, Jeffrosenberg memilih PT Chandra Asri Pacific Tbk (TPIA) dan PT Bukit Asam Tbk (PTBA) sebagai saham pilihan taktis berbasis tema investasi.
Di sektor perbankan, Maybank Sekuritas memilih PT Bank Syariah Indonesia Tbk (BRIS). Jeffrosenberg menilai tekanan harga saham BRIS setelah pengumuman rights issue terlalu berlebihan.
Sementara itu, di sektor properti, Maybank Sekuritas menilai kekhawatiran terhadap usulan undang-undang reforma agraria telah memicu koreksi berlebihan pada saham-saham properti. Saham pilihan di sektor ini adalah PT Bumi Serpong Damai Tbk (BSDE).
Adapun PT Indosat Tbk (ISAT) dinilai memiliki posisi strategis untuk mengambil peluang dari perkembangan kecerdasan buatan (artificial intelligence/AI) dan pusat data di Indonesia. Hal ini didukung ZanKore, perusahaan patungan Indosat dengan Ooredoo, NVIDIA, dan Nokia.
Di tengah peluang tersebut, Maybank Sekuritas menegaskan bahwa pemulihan pasar saham yang lebih berkelanjutan membutuhkan pertumbuhan ekonomi yang lebih merata. Pertumbuhan kredit saat ini masih terkonsentrasi pada sektor-sektor yang berkaitan dengan prioritas pemerintah, sedangkan sektor yang lebih dekat dengan konsumsi domestik belum menunjukkan penguatan yang sebanding.
Kredit investasi tumbuh lebih dari 20% secara tahunan, jauh melampaui pertumbuhan kredit modal kerja dan konsumsi. Dari sisi sektoral, kredit konstruksi tumbuh 47,9%, listrik, gas, dan air 38%, transportasi dan komunikasi 18,6%, serta manufaktur 18%.
Sebaliknya, pertumbuhan kredit perdagangan, akomodasi, dan makanan-minuman hanya 6,9%. Kredit sektor keuangan dan real estat tumbuh 7,3%, sedangkan pertanian 4,6%.
Baca Juga: Pefindo Catat Mandat Obligasi Korporasi Rp 56,19 Triliun hingga September 2026
Pola tersebut menunjukkan bahwa sektor yang diuntungkan oleh proyek pemerintah dan proyek strategis nasional masih menjadi motor utama permintaan pembiayaan, sementara aktivitas bisnis dan konsumsi masyarakat belum pulih merata.
Maybank Sekuritas menilai, penguatan konsumsi rumah tangga dan perluasan pertumbuhan ke sektor-sektor di luar program prioritas pemerintah menjadi kunci untuk mendorong pertumbuhan ekonomi yang lebih berkelanjutan.
Cek Berita dan Artikel yang lain di Google News