Reporter: Pulina Nityakanti | Editor: Avanty Nurdiana
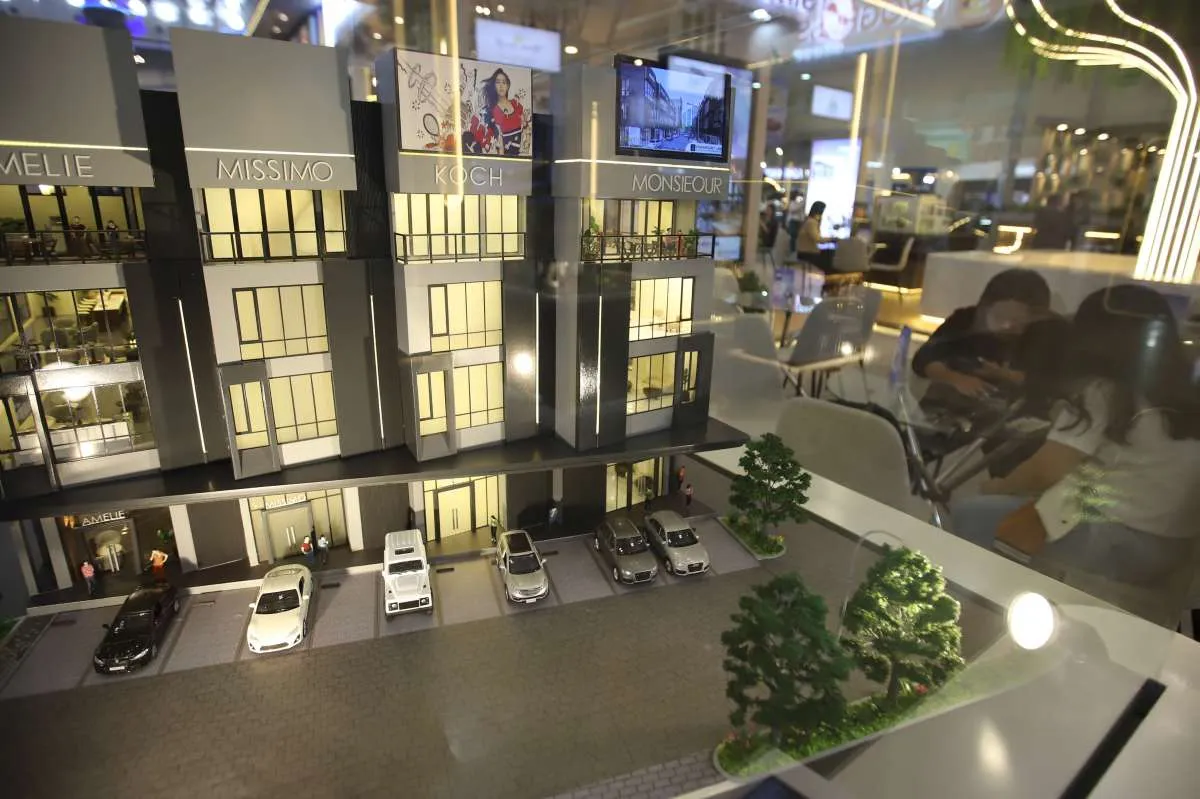
KONTAN.CO.ID - JAKARTA. Kinerja emiten properti diperkirakan masih menemui tantangan hingga 2027. Lesunya daya beli masyarakat memperlambat raihan pendapatan pra penjualan alias marketing sales meskipun sejumlah insentif masih terus berjalan.
Asal tahu saja, insentif PPN DTP untuk aset hunian masih berlangsung hingga 2026 dan direncanakan bisa lanjut hingga 2027. Namun, era suku bunga tinggi masih menjadi momok bagi emiten properti.
Meskipun begitu, emiten properti PT Metropolitan Land Tbk (MTLA) masih mengunggulkan aset hunian sebagai penopang utama kinerja hingga tahun 2027.
Baca Juga: Harga Empat Logam Mulia Kompak Menguat, Simak Sentimen Pendorongnya
Direktur Metropolitan Land Olivia Surodjo mengatakan, porsi pendapatan MTLA dari segmen hunian di tahun 2027 akan berkisar di persentase yang tidak jauh berbeda dengan tahun ini.
“Segmen hunian berkontribusi sekitar 70%, sedangkan recurring income sekitar 30%,” ujarnya kepada Kontan, Rabu (14/10/2026).
MTLA pun mencatatkan pendapatan prapenjualan alias marketing sales sebesar Rp 1,225 triliun per Agustus 2026. Raihan tersebut berasal dari presales dan recurring revenue. Yaitu, sekitar 70% berasal dari penjualan residensial, sementara sisanya berasal dari recurring revenue, khususnya segmen mal dan hotel.
Pencapaian marketing sales emiten properti di 2026 memang masih menghadapi kendala dari sisi daya beli masyarakat dan kemampuan mencicil kredit kepemilikan rumah (KPR).
Equity Analyst PT Indo Premier Sekuritas (IPOT), Imam Gunadi mengatakan, meskipun kebutuhan hunian di Indonesia masih besar, kebutuhan tersebut belum sepenuhnya terkonversi menjadi transaksi pembelian rumah.
Pertumbuhan kelas menengah yang melambat dan keterjangkauan harga hunian menjadi kendala utama, khususnya di segmen pasar menengah.
Raihan presales agregat emiten properti diperkirakan cenderung stagnan selama periode 2025-2028. Permintaan di segmen hunian menengah atas relatif lebih resilien, tetapi belum cukup kuat untuk mengimbangi pelemahan permintaan di segmen pasar massal.
“Karena itu, peluang pencapaian target marketing sales pada 2026 akan sangat bergantung pada portofolio produk, lokasi proyek, strategi pemasaran, serta kemampuan masing-masing pengembang dalam menjangkau konsumen yang memiliki daya beli memadai,” ujarnya kepada Kontan, Rabu (14/10/2026).
Baca Juga: Genjot Bisnis Hiburan, Folago (IRSX) Kembali Gelar Konser Artis Internasional
Sebagai gambaran, hasil pameran perumahan Danantara pada 27–30 Agustus 2026 lalu menunjukkan bahwa suku bunga dan skema pembiayaan yang menarik belum otomatis meningkatkan permintaan secara signifikan.
Nilai transaksi yang tercatat hanya sekitar Rp 2 triliun, atau 20% dari target Rp10 triliun. Kondisi ini terjadi di tengah ketersediaan sejumlah katalis, seperti penawaran uang muka mulai 1%, suku bunga tetap bertahap mulai 2,75% per tahun, dan tenor hingga 30 tahun.
“Ini mengindikasikan bahwa kendala pasar tidak hanya berasal dari pembiayaan, tetapi juga kemampuan finansial calon pembeli,” ungkapnya.
Imam melihat, emiten yang berpotensi mencatatkan kinerja relatif lebih baik pada paruh kedua 2026 adalah PT Summarecon Agung Tbk (SMRA) dan PT Pakuwon Jati Tbk (PWON) yang memiliki katalis yang cukup jelas, tetapi dengan karakteristik yang berbeda.
SMRA didukung permintaan yang relatif kuat di Serpong, sementara PWON memiliki potensi peningkatan penjualan dari peluncuran apartemen Eluna di Kota Kasablanka Extension dan proyek apartemen lainnya.
Sebagai gambaran, pada semester I 2026, SMRA mencatat presales Rp2,54 triliun, tumbuh 17% secara tahunan (YoY) dan sudah setara 49% dari target tahun 2026.
Pencapaian tersebut lebih tinggi dibandingkan rata-rata tiga tahunnya sebesar 38% pada periode yang sama. Diperkirakan, presales SMRA sepanjang 2026 mencapai Rp5,4 triliun, atau 104% dari target 2026, dengan dukungan permintaan di Serpong dan peluncuran produk baru.
Baca Juga: Karhutla Merebak, Begini Kondisi Operasional RMKE
Sementara itu, PWON membukukan presales Rp 565 miliar pada semester I 2026, setara 38% dari target 2026.
Meski pencapaiannya relatif lebih rendah pada semester pertama, peluncuran Eluna Apartment diharapkan menopang kinerja semester kedua.
“Kami memperkirakan presales PWON tumbuh dengan compound annual growth rate (CAGR) 8% selama periode 2025-2028, tertinggi di antara emiten peers,” tuturnya.
Equity Research Analyst Kiwoom Sekuritas Indonesia Adrian Djie mengatakan, dengan kondisi industri properti saat ini, mayoritas emiten properti memang masih berpotensi menghadapi tantangan.
Namun secara umum, target marketing sales 2026 masih berpotensi tercapai. “Sebab, mayoritas target dari beberapa emiten properti untuk tahun 2026 bersifat konservatif,” ujarnya kepada Kontan, Rabu (15/10/2026).
Kevin Halim, Analis Maybank Sekuritas Indonesia melihat, sampai saat ini, PT Lippo Karawaci Tbk (LPKR) menjadi emiten yang memiliki kinerja paling kuat dari sisi marketing sales. Ini didorong oleh rumah segmen menengah ke bawah dengan harga di bawah Rp 1 miliar di kawasan Park Serpong.
“Segmen yang paling kuat saat ini adalah segmen menengah ke bawah dengan harga di bawah Rp 1 miliar dan segmen luxury, sementara rumah dengan segmen menengah lebih sulit,” ujarnya kepada Kontan, Kamis (15/10/2026).
Hingga tahun 2027, prospek sektor properti dilihat masih cenderung selektif. Segmen hunian tetap berpotensi menopang penjualan, tetapi belum cukup untuk mendorong pemulihan yang merata di seluruh industri.
Imam memperkirakan, presales agregat sektor cenderung stagnan selama periode 2025-2028, sedangkan laba bersih inti sektor diproyeksikan turun dengan CAGR 5% pada periode yang sama.
Baca Juga: Metropolitan Land (MTLA) Raih Marketing Sales Rp 1,2 Triliun per Agustus 2026
Ada beberapa faktor utama yang akan memengaruhi kinerja emiten properti ke depan.
Pertama, daya beli dan keterjangkauan harga rumah. Pertumbuhan kelas menengah yang terbatas membuat sebagian calon pembeli cenderung menunda pembelian rumah.
Kedua, suku bunga dan akses pembiayaan. Suku bunga KPR yang lebih rendah dapat membantu meningkatkan keterjangkauan cicilan dan mempercepat keputusan pembelian.
Namun, pengalaman pameran perumahan Danantara pada Agustus 2026 tadi menunjukkan bahwa promosi pembiayaan yang menarik belum cukup untuk menghasilkan transaksi sesuai target.
“Apabila suku bunga turun lebih cepat dari perkiraan, hal ini dapat menjadi katalis tambahan bagi penjualan dan profitabilitas sektor, khususnya pada 2027–2028,” paparnya.
Ketiga, insentif PPN Ditanggung Pemerintah (PPN DTP) sebesar 100% untuk rumah tapak dan apartemen baru dengan harga hingga Rp 5 miliar yang diperpanjang sampai 31 Desember 2026.
Insentif ini tetap membantu mengurangi biaya transaksi dan dapat mendukung penjualan unit yang memenuhi syarat.
Namun, dampaknya terhadap permintaan diperkirakan terbatas apabila daya beli dan kemampuan membayar cicilan belum membaik.
Baca Juga: Rupiah Melemah ke Rp 17.938 per Dolar AS, Jadi Mata Uang Terlemah Ketiga di Asia
Perpanjangan insentif PPN DTP di tahun 2027 juga belum dapat diasumsikan sebagai katalis yang pasti.
Keempat, kualitas pendapatan dan kontribusi pendapatan berulang (recurring income). Dalam kondisi penjualan properti yang belum pulih merata, pendapatan sewa dari mal, perkantoran, dan aset komersial dapat membantu menjaga stabilitas kinerja.
“Faktor ini menjadi salah satu alasan PWON lebih diunggulkan dibandingkan emiten lain,” tuturnya.
Kevin dan Adrian pun sepakat bahwa PPN DTP bisa menolong kinerja penjualan, tetapi tidak dapat menjadi katalis utama.
Perbaikan daya beli masyarakat akan menjadi katalis yang lebih kuat dalam menopang kinerja emiten properti hingga tahun 2027.
“Kondisi ekonomi saat ini yang belum optimal berpotensi memperberat kinerja emiten properti, terutama yang berfokus pada marketing sales,” kata Adrian.
Imam merekomendasikan beli untuk PWON dengan target harga Rp 390 per saham.
Kevin merekomendasikan beli untuk BSDE, CTRA, PWON, dan SMRA dengan target harga masing-masing Rp 1.050 per saham Rp 850 per saham, Rp 430 per saham, dan Rp 470 per saham. Adrian merekomendasikan beli untuk PANI dengan target harga Rp 8.500 per saham.
Baca Juga: MBMA Gelontorkan Rp 58,18 Miliar untuk Eksplorasi Tambang Sulawesi Cahaya Mineral
Cek Berita dan Artikel yang lain di Google News