Reporter: Yuliana Hema | Editor: Dimas Andi Shadewo
KONTAN.CO.ID - JAKARTA. Meski meraih kinerja keuangan solid dan didukung sentimen positif terkait harga komoditas, saham PT Alamtri Minerals Indonesia Tbk (ADMR) cenderung bergerak terbatas.
Pada penutupan perdagangan Rabu (23/9), harga saham ADMR menguat 2,63% ke level Rp 1.560 per saham. Namun, sejak awal tahun, kinerja saham emiten milik Garibaldi Thohir ini stagnan.
Padahal, ADMR membukukan kenaikan pendapatan 39,3% year-on-year (yoy) menjadi US$ 584 juta pada semester I-2026. Segmen penjualan produk pertambangan menyumbang sekitar 99,6% dari total pendapatan. Laba bersih ADMR naik 24% yoy menjadi US$ 174,2 juta.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta menilai, fundamental ADMR masih menarik. Hanya saja, pasar membutuhkan bukti lebih kuat bahwa ekspansi hilirisasi komoditas aluminium mampu mengompensasi volatilitas bisnis batubara metalurgi.
"ADMR tetap memiliki fundamental yang menarik, tetapi pasar saat ini masih membutuhkan bukti lebih kuat bahwa ekspansi aluminium dapat segera mengompensasi volatilitas bisnis batubara metalurgi," katanya, Rabu (23/9).
Nafan melanjutkan, pertumbuhan laba ADMR yang solid belum otomatis mendorong rerating harga saham. Ekspektasi pasar terhadap ADMR sudah cukup tinggi, sehingga investor membutuhkan katalis baru untuk memberikan valuasi lebih tinggi.
Di tengah tingginya harga batubara, risiko operasional jangka pendek membayangi ADMR. Salah satunya adalah gangguan pengiriman komoditas akibat kekeringan yang melanda Sungai Barito.
Research Analyst Phintraco Sekuritas, Vinna N. Rachmawati menyebut, musim kemarau berkepanjangan berpotensi membebani operasional ADMR pada kuartal mendatang, meski terdapat katalis dari bisnis aluminium.
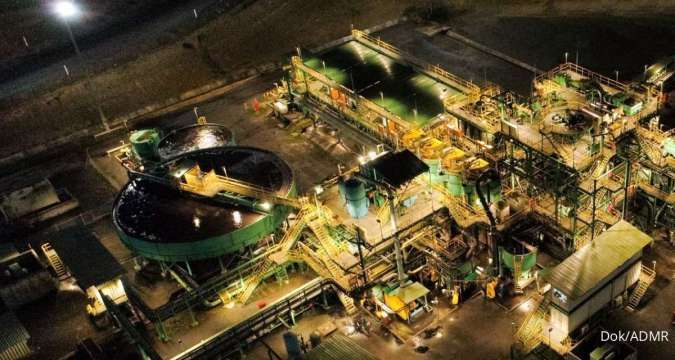
Sepanjang semester I-2026 ADMR belum mencatatkan kontribusi pendapatan dari bisnis aluminium. Saat ini, ADMR lewat PT Kalimantan Aluminium Industry sedang memproses peningkatan produksi smelter aluminium.
Vinna memperkirakan ADMR mulai membukukan pendapatan dari penjualan aluminium pada semester II-2026 seiring terpenuhinya target kapasitas smelter sebanyak 500.000 ton per tahun pada akhir 2026.
Masuknya kontribusi aluminium menjadi salah satu katalis yang dinilai dapat mengubah persepsi pasar terhadap ADMR. Sebab, investor berpotensi mulai menilai ADMR sebagai emiten mineral dengan eksposur aluminium, bukan hanya produsen batubara kokas. "Kontribusi bisnis aluminium juga diproyeksikan secara bertahap menjadi sumber pendapatan yang semakin signifikan," jelas Vinna.
Phintraco Sekuritas masih mempertahankan rekomendasi beli saham ADMR dengan target Rp 2.310 per saham. Nafan juga merekomendasikan beli ADMR dengan area masuk di kisaran Rp 1.505–Rp 1.595 per saham.
Cek Berita dan Artikel yang lain di Google News