Reporter: Rashif Usman | Editor: Noverius Laoli
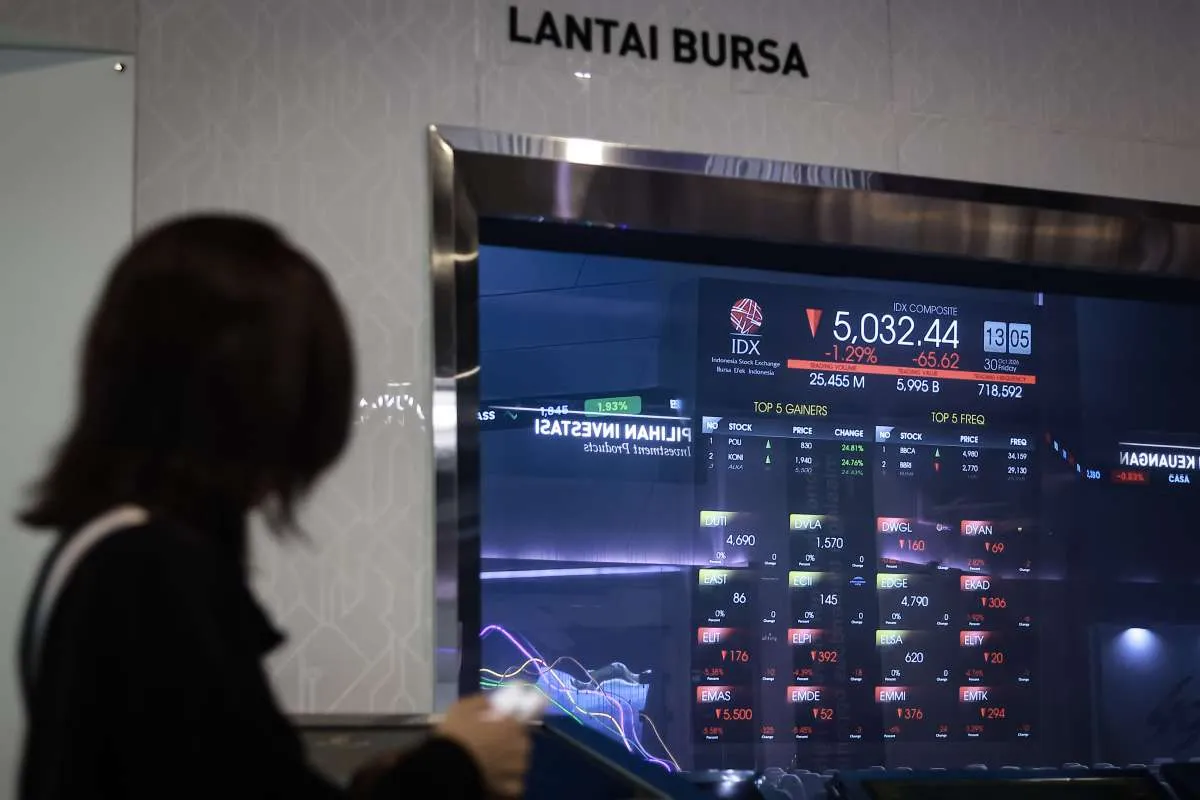
KONTAN.CO.ID - JAKARTA. Bursa Efek Indonesia (BEI) akan melakukan penghapusan pencatatan saham atau delisting terhadap 18 emiten mulai Selasa (10/11/2026).
Keputusan ini diambil setelah perusahaan-perusahaan tersebut memenuhi kriteria delisting sesuai dengan Peraturan Bursa Nomor I-N.
Dari total 18 emiten tersebut, sebanyak tujuh perusahaan masuk dalam daftar delisting karena berstatus pailit.
Ketujuh emiten itu adalah PT Cowell Development Tbk (COWL), PT Mitra Pemuda Tbk (MTRA), PT Sri Rejeki Isman Tbk (SRIL), PT Sunindo Adipersada Tbk (TOYS), PT Sejahtera Bintang Abadi Textile Tbk (SBAT), PT Tianrong Chemicals Industry Tbk (TDPM), dan PT Omni Inovasi Indonesia Tbk (TELE).
Sementara itu, 11 emiten lainnya akan dikeluarkan dari bursa karena mengalami suspensi lebih dari 50 bulan.
Baca Juga: BEI Delisting 18 Saham Mulai Selasa (10/11), Berikut Daftarnya
Emiten-emiten tersebut ialah PT Eureka Prima Jakarta Tbk (LCGP), PT Sugih Energy Tbk (SUGI), PT Marga Abhinaya Abadi Tbk (MABA), PT Limas Indonesia Makmur Tbk (LMAS), PT Northcliff Citranusa Indonesia Tbk (SKYB), PT Envy Technologies Indonesia Tbk (ENVY), PT Golden Plantation Tbk (GOLL), PT Polaris Investama Tbk (PLAS), PT Tridana Insanlestari Tbk (TRIL), PT Nusantara Inti Corpora Tbk (UNIT), dan PT Jaya Bersama Indo Tbk (DUCK).
Seiring dengan keputusan tersebut, BEI sebelumnya mengimbau perusahaan-perusahaan terkait untuk melaksanakan pembelian kembali atau buyback saham.
Berdasarkan jadwal yang ditetapkan bursa, periode pelaksanaan buyback berlangsung pada 11 Mei hingga 9 November 2026.
Namun, realisasi kewajiban buyback tersebut masih menjadi persoalan.
Pengamat Pasar Modal Universitas Indonesia, Budi Frensidy mengatakan, harapan investor agar perusahaan-perusahaan tersebut melakukan buyback saham cenderung tidak realistis, terutama bagi emiten yang sudah dinyatakan pailit.
Sebab, perusahaan yang berstatus pailit harus memprioritaskan penggunaan aset untuk memenuhi kewajiban kepada kreditur.
Dalam kondisi tersebut, pemegang saham justru menempati urutan terakhir dalam proses penyelesaian kewajiban perusahaan.
Baca Juga: BEI Depak Saham HSC dari Perhitungan IHSG, Ini Arti dan Perbedaan dengan Delisting
Budi juga menyebutkan, hingga 5 November 2026, sebanyak 12 dari 18 emiten yang akan delisting belum menyelesaikan kewajiban buyback saham.
"Maka dari itu, kewajiban buyback tanpa mempertimbangkan kemampuan keuangan emiten berisiko hanya menjadi formalitas yang sulit direalisasikan," kata Budi kepada Kontan, Senin (9/11/2026),
Budi juga meminta agar BEI dan OJK perlu menegakkan kewajiban buyback, mengevaluasi kemampuan keuangan emiten, dan menjatuhkan sanksi sesuai ketentuan terhadap pihak yang terbukti melanggar.
Untuk perusahaan pailit, penyelesaian harus memperhatikan ketentuan kepailitan dan hak kreditur.
"Investor perlu memahami bahwa delisting tidak otomatis menghilangkan kepemilikan saham, tetapi likuiditasnya akan semakin terbatas dan peluang pemulihan investasi bisa sangat kecil. Maka dari itu, jangan menggantungkan harapan pada buyback yang belum pasti terlaksana," jelas Budi.
Lebih lanjut, Budi bilang delisting 18 emiten sekaligus, termasuk 11 emiten yang telah disuspensi lebih dari 50 bulan menunjukkan perlunya evaluasi efektivitas pengawasan dan kecepatan penanganan emiten bermasalah.
"Delisting memang diperlukan untuk menjaga kualitas bursa, tetapi seharusnya menjadi langkah terakhir. Pengawasan perlu lebih proaktif melalui deteksi dini masalah keuangan, keterbukaan informasi yang lebih tegas, dan penyelesaian suspensi yang tidak berlarut-larut," ucap Budi.
Baca Juga: Proses Delisting, Pengendali EDGE Baru Serap 7,71 Juta Saham Senilai Rp 88,71 Miliar
Perlindungan investor seharusnya dilakukan sebelum perusahaan terlanjur kehilangan kemampuan untuk memenuhi kewajibannya, bukan baru ketika delisting.
Dihubungi terpisah, Analis Kiwoom Sekuritas Adrian Djie mengatakan kinerja emiten otomotif menyampaikan, secara realistis, ekspektasi investor sebaiknya dikelola terutama untuk emiten yang sudah dinyatakan pailit atau berada dalam kesulitan keuangan berat.
Buyback membutuhkan kas dan kapasitas pendanaan, sementara emiten pailit asetnya berada di bawah pengurusan kurator dan diprioritaskan untuk melunasi kewajiban kepada kreditur terlebih dahulu.
"Dalam kondisi seperti itu, kemampuan perusahaan membeli kembali saham dari publik sangat terbatas,"jelas Adrian.
Peluang realisasi lebih besar pada emiten yang masih memiliki arus kas atau pemegang saham pengendali dengan dukungan pendanaan.
Adrian juga menerangkan apabila buyback tidak direalisasikan, BEI dan OJK sebaiknya menegakkan sanksi sesuai kewenangan, mulai dari peringatan, denda, hingga tindakan administratif terhadap emiten, direksi, maupun pengendali.
Baca Juga: Era Graharealty (IPAC) Bersiap Delisting, Pengendali Ajukan Tender Rp 250 per Saham
Keduanya juga perlu mendorong transparansi, yakni mewajibkan emiten mengumumkan progres dan alasan tidak terlaksananya buyback, serta membuka ruang mediasi bagi pemegang saham publik.
Delisting pada dasarnya adalah mekanisme normal pasar modal untuk menyaring emiten yang tidak lagi layak tercatat, sehingga jumlah 18 emiten tidak serta-merta berarti pengawasan lemah.
Namun angka tersebut menjadi sinyal bahwa deteksi dini perlu diperkuat, karena banyak emiten yang kondisinya memburuk sudah lama, misalnya terlihat dari suspensi berkepanjangan, notasi khusus, atau keterlambatan laporan keuangan, sebelum akhirnya dikeluarkan dari bursa.
Cek Berita dan Artikel yang lain di Google News