Reporter: Rashif Usman | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Kepercayaan investor terhadap pasar modal Indonesia menghadapi ujian setelah Morgan Stanley Capital International (MSCI) mengumumkan konsultasi terkait proposal perubahan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market.
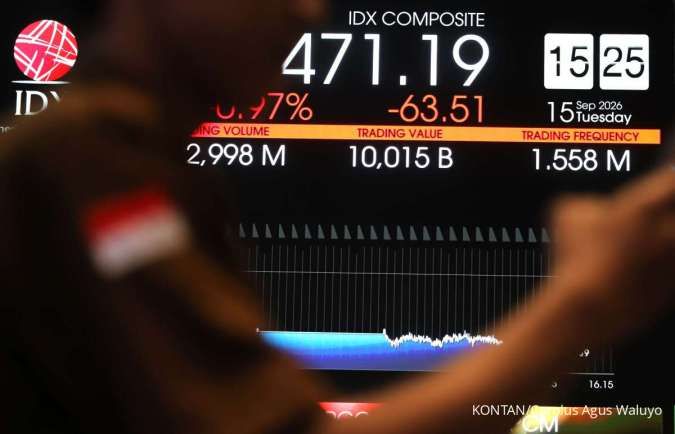
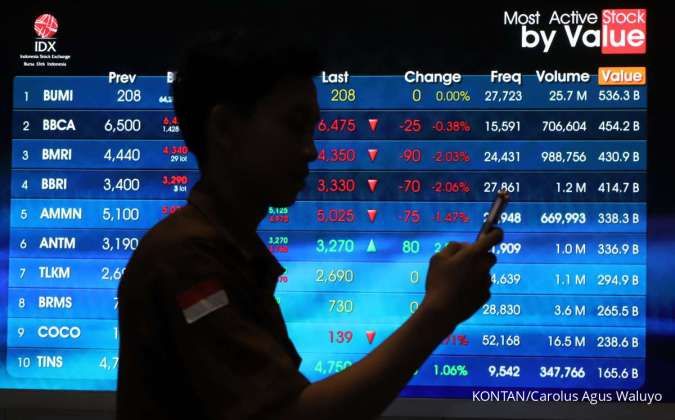
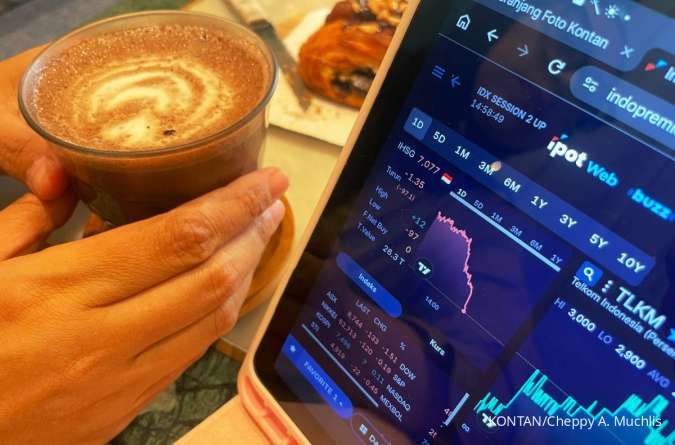
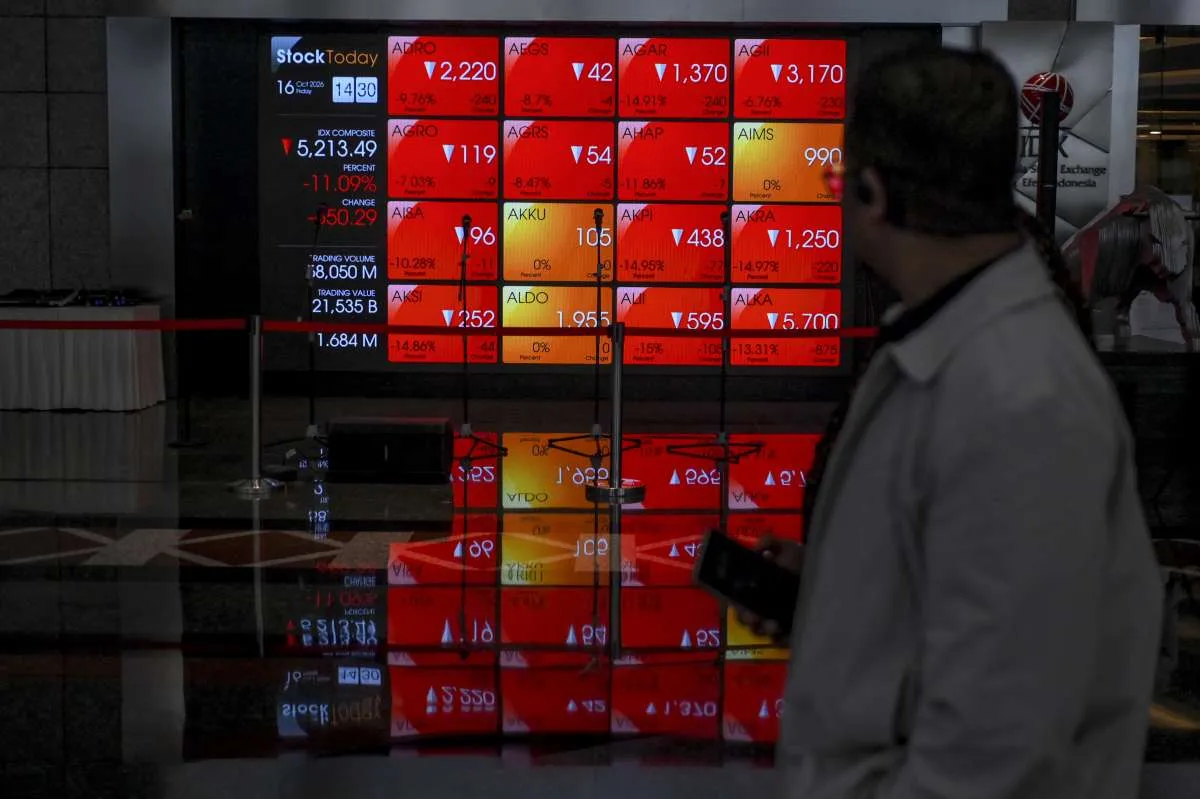
Pengumuman tersebut memicu tekanan besar terhadap Indeks Harga Saham Gabungan (IHSG), yang ditutup anjlok 11,57% ke level 5.185,10 pada perdagangan Jumat (16/10/2026).
Chief Economist dan Head of Research PT Mirae Asset Sekuritas Indonesia Rully Arya Wisnubroto menilai tekanan terhadap IHSG masih berpotensi berlanjut. Meski demikian, koreksi tajam yang telah terjadi juga membuka peluang bagi pasar untuk mengalami pemulihan teknikal atau technical rebound.
Menurut Rully, pengumuman MSCI kali ini lebih serius dibandingkan perkiraan risiko terburuk yang sebelumnya ia antisipasi. Ia semula memperkirakan kemungkinan penurunan klasifikasi Indonesia ke frontier market. Namun, MSCI justru mengusulkan perubahan langsung ke kategori standalone market.
MSCI juga mengindikasikan proses reklasifikasi akan tetap berjalan, kecuali terdapat bukti perbaikan yang cukup signifikan dalam tata kelola dan mekanisme perdagangan di pasar saham Indonesia.
Baca Juga: Empat Emiten Dirikan Anak Usaha Baru, Mana yang Paling Menarik Prospek Sahamnya?
Arus Dana Asing Berpotensi Keluar
Rully memperkirakan potensi keluarnya dana pasif mencapai sekitar US$ 3 miliar apabila Indonesia benar-benar kehilangan status emerging market. Perkiraan tersebut didasarkan pada bobot Indonesia yang saat ini tersisa sekitar 0,4% dalam MSCI Emerging Markets Index.
Potensi arus keluar dana tersebut belum memperhitungkan kemungkinan aksi jual dari investor institusional aktif yang menggunakan MSCI sebagai tolok ukur atau benchmark investasi mereka.
"Jadi, tekanan arus dana asing masih berpotensi berlanjut, bahkan sebelum keputusan final MSCI pada Juni 2027. Saham-saham berkapitalisasi besar dengan kepemilikan asing tinggi, terutama perbankan besar dan telekomunikasi, kemungkinan masih menghadapi tekanan jual," kata Rully kepada Kontan, Jumat (16/10/2026).
Di tengah risiko tersebut, Rully menilai tantangan reformasi pasar modal Indonesia bukan hanya menyangkut transparansi yang telah dilakukan Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI). Hal yang lebih penting adalah memastikan peningkatan transparansi diikuti pengawasan serta penegakan hukum yang efektif.
Sejumlah langkah reformasi sebelumnya telah diumumkan, antara lain keterbukaan kepemilikan saham di atas 1%, pengungkapan kategori investor secara lebih terperinci, mekanisme identifikasi saham dengan konsentrasi kepemilikan tinggi, hingga rencana peningkatan batas minimum saham beredar di publik atau free float menjadi 15%.
Namun, menurut Rully, pengumuman terbaru MSCI menunjukkan bahwa langkah-langkah tersebut belum dinilai memadai untuk menjawab kekhawatiran investor global. Perhatian terutama tertuju pada dugaan perdagangan terkoordinasi dan belum terlihatnya bukti penegakan hukum yang memadai.
Jika ditemukan praktik manipulasi pasar, Rully menilai regulator perlu mengambil tindakan hukum secara nyata dan transparan. Penanganan tersebut juga perlu mencakup pengungkapan pihak-pihak yang terbukti terlibat sesuai proses dan ketentuan hukum yang berlaku.
"Ini penting bukan hanya untuk memenuhi tuntutan MSCI, tetapi juga untuk memulihkan kepercayaan investor terhadap integritas pasar modal kita," tambah Rully.
Baca Juga: Darurat Makroekonomi, Rupiah Tembus Rp 18.000 Imbas Rencana MSCI
Reformasi Pasar Modal Perlu Diikuti Penegakan Hukum
Rully menekankan bahwa kebutuhan utama pasar modal Indonesia saat ini bukan sekadar penambahan peraturan atau komitmen reformasi. Regulator perlu menunjukkan bukti bahwa aturan yang telah ditetapkan benar-benar diterapkan dan setiap pelanggaran ditindak secara konsisten.
Dengan demikian, upaya pemulihan tidak cukup hanya berfokus pada upaya mempertahankan status Indonesia dalam indeks MSCI. Kepercayaan investor terhadap mekanisme pembentukan harga dan integritas pasar saham nasional juga perlu diperkuat.
Menurut Rully, penegakan hukum sebaiknya lebih diarahkan kepada individu atau pihak-pihak yang terbukti bertanggung jawab atas manipulasi perdagangan, termasuk pihak yang memperoleh keuntungan dari praktik tersebut.
Sanksi terhadap emiten tetap dapat dibenarkan apabila perusahaan terbukti terlibat dalam pelanggaran. Namun, regulator perlu menjelaskan bentuk pelanggaran, pihak yang bertanggung jawab, serta proporsionalitas sanksi yang dijatuhkan.
"Ini juga relevan dengan persoalan yang disoroti MSCI. Yang dibutuhkan bukan semata-mata pengumuman sanksi dalam jumlah besar, tetapi bukti bahwa regulator mampu mengidentifikasi pelaku, menegakkan aturan secara konsisten, dan mencegah praktik serupa terulang kembali," tutup Rully.
Cek Berita dan Artikel yang lain di Google News