Penulis: Muhammad Alief Andri | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Emiten plastik hilir masih menghadapi tekanan margin hingga akhir 2026 di tengah kenaikan biaya produksi dan utang jangka pendek. Kondisi tersebut terjadi saat relaksasi bea masuk bahan baku menjadi 0% yang sebelumnya diharapkan industri belum terealisasi.
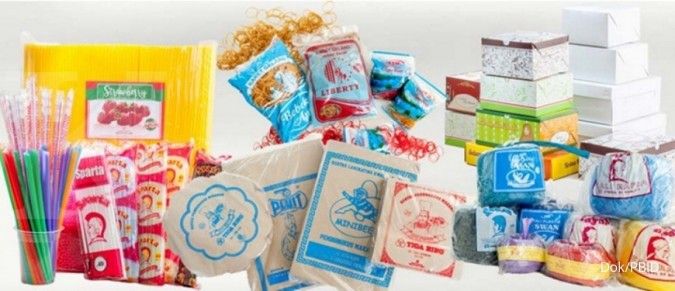
Berdasarkan laporan keuangan semester I-2026, sejumlah emiten plastik hilir seperti PT Panca Budi Idaman Tbk (PBID), PT Primadaya Plastisindo Tbk (PDPP), PT Argha Karya Prima Industry Tbk (AKPI), PT Asiaplast Industries Tbk (APLI), dan PT Asia Pramulia Tbk (ASPR) mencatat kenaikan COGS sekitar 12% hingga 52%. Pada saat yang sama, utang bank jangka pendek sejumlah emiten juga meningkat secara tahunan.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta mengatakan, kenaikan biaya produksi dan beban utang jangka pendek berpotensi cukup signifikan menekan margin emiten plastik hingga akhir 2026.
Baca Juga: Strategi Intervensi BI Berubah, Cermati Dampaknya ke SBN dan SRBI?
"Kenaikan COGS yang mencapai sekitar 12%-52% menunjukkan bahwa tekanan dari harga bahan baku, energi, logistik, serta gangguan pasokan naphtha sudah cukup besar," kata Nafan kepada Kontan, Rabu (30/9/2026).
Di sisi lain, kemampuan emiten untuk meneruskan kenaikan biaya kepada konsumen relatif terbatas karena daya beli masyarakat masih tertekan. Industri plastik domestik juga menghadapi persaingan dari produk China yang ditawarkan dengan harga kompetitif.
Beban bunga yang meningkat akibat tingginya suku bunga turut berpotensi menekan laba bersih, terutama bagi emiten yang memiliki ketergantungan lebih tinggi terhadap utang jangka pendek. Dengan kondisi tersebut, margin emiten plastik masih berpotensi berada di bawah tekanan hingga akhir tahun apabila harga bahan baku belum kembali normal dan ruang kenaikan harga jual tetap terbatas.
Salah satu faktor yang dinilai penting untuk membantu pemulihan margin adalah realisasi relaksasi bea masuk bahan baku menjadi 0%. Nafan mengatakan kebijakan tersebut dapat menurunkan landed cost bagi emiten yang masih bergantung pada bahan baku impor.
Kebijakan tersebut juga dapat memberikan ruang bagi perusahaan untuk memperbaiki gross margin sekaligus menjadi bantalan terhadap kenaikan harga resin, pelemahan rupiah, maupun biaya logistik.
"Jadi, relaksasi bea masuk 0% penting, tetapi tetap perlu dibarengi dengan normalisasi harga bahan baku dan perbaikan permintaan domestik agar pemulihan margin lebih berkelanjutan," ujarnya.
Meski demikian, dampak kebijakan tersebut terhadap laba masing-masing emiten akan berbeda. Hal itu bergantung pada porsi bahan baku impor, struktur biaya produksi, serta kemampuan perusahaan mempertahankan harga jual.
Baca Juga: Rupiah Masih Dibayangi Rp 18.000 per Dolar AS, Ekonom Ungkap Pemicunya
Dari sisi fundamental, Nafan melihat PBID memiliki bantalan keuangan yang relatif kuat untuk menghadapi tekanan industri saat ini. PBID mencatat pertumbuhan laba dan memiliki tingkat utang yang relatif rendah dibandingkan ekuitas maupun kemampuan menghasilkan EBITDA.
PDPP juga dinilai memiliki fundamental yang cukup solid setelah mencatat pertumbuhan laba yang signifikan. Namun, perkembangan modal kerja dan utang tetap perlu diperhatikan.
Sementara itu, AKPI menunjukkan perbaikan fundamental setelah berbalik dari rugi menjadi laba. Namun, tingkat leverage yang lebih tinggi membuat sensitivitas perusahaan terhadap biaya bunga dan tekanan margin juga lebih besar.
Adapun APLI dan ASPR dinilai memiliki ruang margin yang lebih terbatas. Jika harga bahan baku dan biaya pendanaan kembali meningkat, tekanan terhadap laba kedua emiten tersebut berpotensi lebih besar.
Nafan melihat industri plastik masih berada dalam fase yang menantang hingga akhir 2026 sehingga pemulihan kinerja kemungkinan berlangsung bertahap. Sejumlah katalis yang perlu diperhatikan antara lain normalisasi harga resin dan naphtha, perbaikan pasokan bahan baku, realisasi relaksasi bea masuk 0%, efisiensi biaya, serta kemampuan emiten menyesuaikan harga jual.
Sebaliknya, risiko masih datang dari kenaikan harga minyak dan bahan baku, pelemahan rupiah, tingginya suku bunga, lemahnya daya beli, serta persaingan produk plastik China.
"Emiten dengan neraca yang lebih sehat dan kemampuan mempertahankan margin akan memiliki kapasitas yang lebih besar untuk melewati tekanan industri dibandingkan perusahaan yang memiliki leverage tinggi dan margin tipis," kata Nafan.
Karena itu, investor dinilai perlu mencermati tidak hanya pertumbuhan pendapatan, tetapi juga perkembangan gross margin, operating margin, net debt, kebutuhan modal kerja, dan interest coverage hingga akhir tahun.
Baca Juga: Bukit Asam (PTBA) Dapat Fasilitas Pembiayaan Rp 6 Triliun, Simak Rekomendasi Sahamnya
Cek Berita dan Artikel yang lain di Google News